mochi

NISA・iDeCo

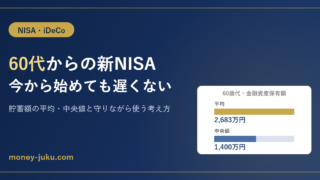
60代からの新NISA、今から始めても遅くない理由|貯蓄額の平均・中央値と守り方

60代から新NISAを始めても遅くありません。J-FLEC2025年調査による貯蓄額の実態データをもとに、20〜50代とは違う60代ならではのNISAとの付き合い方(取り崩しの考え方・資産配分・生涯投資枠の使い方)を整理しました。
投資入門

子どもの教育資金、何から準備する?現金・学資保険・NISAの使い分けと順番

子どもの教育資金は「学資保険かNISAか」の二択ではありません。現金・学資保険・親の新NISA・2027年開始予定のこどもNISAを役割で整理し、家計として何から手をつけるかの順番をまとめました。
運用実績

【2026年7月運用実績】NISAで年初一括オルカン投資した結果|含み益563万円、はじめての足踏み

2026年7月のNISA運用実績を公開。評価額1,736万円・含み益563万円(+47.94%)で、記録を公開し始めて以来はじめて前月より含み益が減少しました。主因は日本株の急落(主要市場最大級の下落率)。それでも戦略は変えず、実際の運用画面のスクショとともに包み隠さずお伝えします。
投資入門

新NISAの「もったいない使い方」5選|非課税メリットの取りこぼしに注意

新NISAの失敗は大損だけではありません。損をしていなくても非課税メリットを取りこぼす「もったいない使い方」を5つ紹介。配当金の受取方式・枠の使い順など、今から直せる見直しポイントをまとめました。
お金の基礎知識

資産5,000万円に届かなくても準富裕層?夫婦で見る「世帯単位」の考え方

準富裕層は「世帯の純金融資産5,000万円以上1億円未満」。2023年時点で403万世帯、2021年から24%増加しています。NISA等で到達する「いつの間にか富裕層」現象と、世帯単位で見る視点をmochiの実体験とともに解説します。
投資入門

新NISAで5,000万円は何年で届く?オルカン年初一括のリアル

新NISAで5,000万円は何年で届く?生涯投資枠1,800万円を前提に、年初一括・毎月積立など入れ方別の到達年数を月複利でシミュレーション。5,000万円の中身は6割以上が運用益です。
投資入門

積立投資に挫折する人の特徴と対策|暴落以外で続かなくなる5つの理由

積立投資が続かなくなる理由は暴落だけではありません。無理な金額設定・ライフイベント・SNS比較・値動きの見過ぎ・目的の曖昧さという5つの日常的な挫折パターンと、その対策を解説します。
NISA・iDeCo

50代からの新NISA、今から始めても間に合う理由|貯蓄額の実態と注意点

50代の金融資産の中央値は2人以上世帯で700万円、NISA平均積立額は月約5.9万円。退職までの期間と退職後の運用期間を合わせれば、50代からの新NISAは十分間に合います。配分の見直し方やiDeCoとの併用も解説します。
NISA・iDeCo

iDeCoの節税効果はいくら?掛金上限と節税額シミュレーション【2026年最新】

iDeCoの掛金は全額所得控除になり、節税額は掛金と税率次第で年間数万円に。2024年12月改正後の最新の掛金上限(職業別)と、課税所得別の節税シミュレーション、60歳まで引き出せない注意点を解説します。
投資入門

月10万円の積立は現実的?NISAで実践している人の共通点とリスク

NISAの平均積立額は月5〜6万円ほどで、月10万円は主に年収1,000万円以上の層に多い金額です。続けられる人の共通点、金額が大きいことのリスク、自分に合った積立額の選び方をmochiの視点も交えて解説します。
タイトルとURLをコピーしました