投資入門

年初一括360万円で投資するmochiが考えるPER・PBR|NISAの買い方と資金配分

新NISAを年初一括360万円で投資するmochiの実例から、PER・PBRと家計・資産配分を分けて考えます。高PERや低PBRだけで売買を決めない理由、個別株と指数の違い、投資額を見直す順番を整理します。
クレジットカード

投資を任せてくれる妻へ伝えたい3項目|家族への資産情報の引継ぎ

投資への興味に温度差があっても、提案を信頼してくれる妻へ何を伝えるか。mochiが口座・連絡先・生活費の3項目から資産情報の引継ぎを考えます。認証情報の管理と取引権限を区別し、金融機関へ相談できる入口を整理します。
節税・ふるさと納税

医療費30万円で控除はいくら?|ふるさと納税の上限を見直す5手順

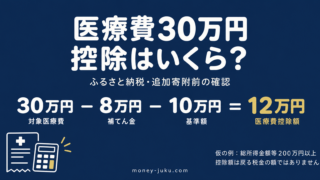
総所得金額等200万円以上を仮定し、対象医療費30万円から補てん金8万円と基準額10万円を引くと控除額12万円。架空例とmochiの余裕を持たせる考え方で、追加寄附前の上限見直しと申告漏れを防ぐ確認を5手順に整理します。
節税・ふるさと納税

年末調整・確定申告は10月から準備|会社員と個人事業主のための4段階【2026年】

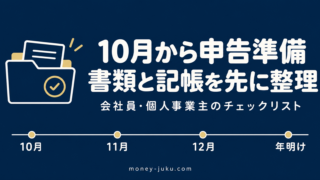
個人事業主mochiの確定申告とふるさと納税の方法を起点に、会社員・個人事業主の準備を整理。10月・11月・12月・年明けの4段階で、控除証明書、事業の記帳、不足資料、マイナポータル連携を確認します。
クレジットカード

カードで仕事と生活費をどう分ける?|個人事業主mochiの実感と2,000円の記帳例

事業と生活費の完全分離が難しい個人事業主mochiの実感から、カード明細を仕事・生活費・両方に整理。2,000円の文房具と3,000円の生活費という架空例で、家事按分や未払金、二重計上を避ける記帳を解説します。
クレジットカード

預金150万円でも投資余力は20万円?|カードの締め日・引落日と現金管理

預金150万円でも、カード代金と生活費・備えを引くと投資を検討できる余力は20万円。架空の家計例で、締め日・引落日、未確定の利用分、二重計算を避ける現金管理を整理します。
お金の基礎知識

楽天銀行をメインに、生活費1年分を普通預金で確保|mochiが口座を増やさない考え方

楽天銀行をメインに、生活費約1年分を普通預金に置くmochi。主な銀行口座をネット銀行1つに絞り、管理の手間を減らす考え方と、金利・ATM手数料・証券連携の確認点を整理します。1,000万円を超えた現金の置き場所も説明します。
お金の基礎知識

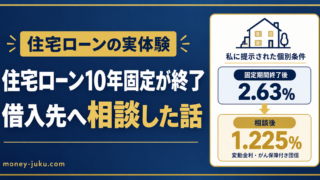
住宅ローン10年固定が終わって金利2.63%に|借入先へ相談して1.225%になった話

10年固定の終了後、住宅ローン金利が2.63%になったmochi。他行の借り換え試算を用意して借入先の銀行へ相談し、追加借入を伴う手続きで1.225%になりました。金利だけでなく、諸費用・団信・優遇幅をどう比べたかを実体験から整理します。
NISA・iDeCo

こどもNISAと親のNISAの違い|年60万円の枠・引き出し条件と準備5項目

2027年から始まるこどもNISA。楽天証券の申込受付が始まった今、年60万円・総枠600万円、払い出し条件、親のNISAとの使い分け、申込前の準備を整理します。
タイトルとURLをコピーしました