※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年10月時点のものです。
【この記事の結論】
- 医療費が増えたら所得と控除を更新し、追加寄附前に上限見込みを再確認
- 支払った医療費・補てん金・医療費控除額を区別して入力
- 医療費控除で確定申告する年は、申請済みの分も含めふるさと納税を全件申告
年の途中でふるさと納税の上限を調べ、その金額を目安に寄附していたものの、その後に医療費が増えた。そんな年は、12月に追加寄附をする前に、一度計算を見直しておきましょう。
医療費控除とふるさと納税は併用できます。ただし、医療費控除によって税金の計算が変わるため、年収だけで調べた上限見込みを、そのまま使えるとは限りません。国税庁:医療費控除、ふるさと納税の計算方法
この記事では、医療費控除そのものの詳しい説明よりも、「今年あといくら寄附するか」を考える順番に絞って整理します。まだ今年の数字が確定していない、会社員にも個人事業主にも共通する確認です。
mochi
mochiは個人事業主で所得が読みづらいので、ふるさと納税の上限を強気に攻めず、余裕を持たせているよ。医療費が増えた年も、前に調べた上限をそのまま使わず、今年の数字を見直したいね。
医療費控除を使うと、なぜ上限の確認が必要なのか
ふるさと納税の「上限」は、寄附できる額の上限ではありません。一般に、税の控除を受けた後の実質負担が2,000円に収まる寄附額の目安を指しています。
この計算には所得や所得控除が関係します。国税庁の説明では、住民税の特例分の控除には、住民税の所得割額の20%という限度があります。医療費控除を加えることで課税される所得や所得割額が下がると、ふるさと納税の上限見込みも下がることがあります。国税庁:ふるさと納税の計算方法
ただし、「医療費控除が10万円増えたら、寄附の上限も10万円下がる」という計算ではありません。所得税率や他の控除なども関係するので、医療費控除を反映して全体を再計算する必要があります。
医療費控除を受けることが損だという意味でもありません。必要な控除を正しく反映し、その後の数字で追加寄附を判断する。この順番にすることが大切です。
今年の対象医療費と補てん金を整理する
最初に、今年支払った医療費のうち、控除の対象になるものを集計します。対象は自分の分だけでなく、生計を一にする配偶者や親族のために自分が支払った医療費も含まれます。未払いの医療費は、実際に支払った年の対象です。国税庁:医療費控除の要件
家族の領収書を集める場合は、「家族のうち所得が高い人が自由にまとめて申告できる」とは考えないでください。国税庁は、共働き夫婦の例でも、医療費を実際に負担した人の控除になると説明しています。誰が負担した支払いなのかも確認しましょう。国税庁:共働き夫婦の医療費を負担した場合
医療費に対応する保険金や高額療養費などの補てんも、計算に入れます。たとえば入院給付金は、その給付の対象となった医療費から差し引きます。対象の医療費を超える補てん金があっても、関係のない他の医療費からまで引く必要はありません。国税庁:医療費を支払ったとき
年末までに予定されている通院や、まだ金額が決まっていない補てん金があれば、「確定している金額」と「見込み」を分けておきます。今の時点で確認できる範囲で整理し、後で修正できる状態にしましょう。
「医療費の合計」と「控除額」を分けて考える
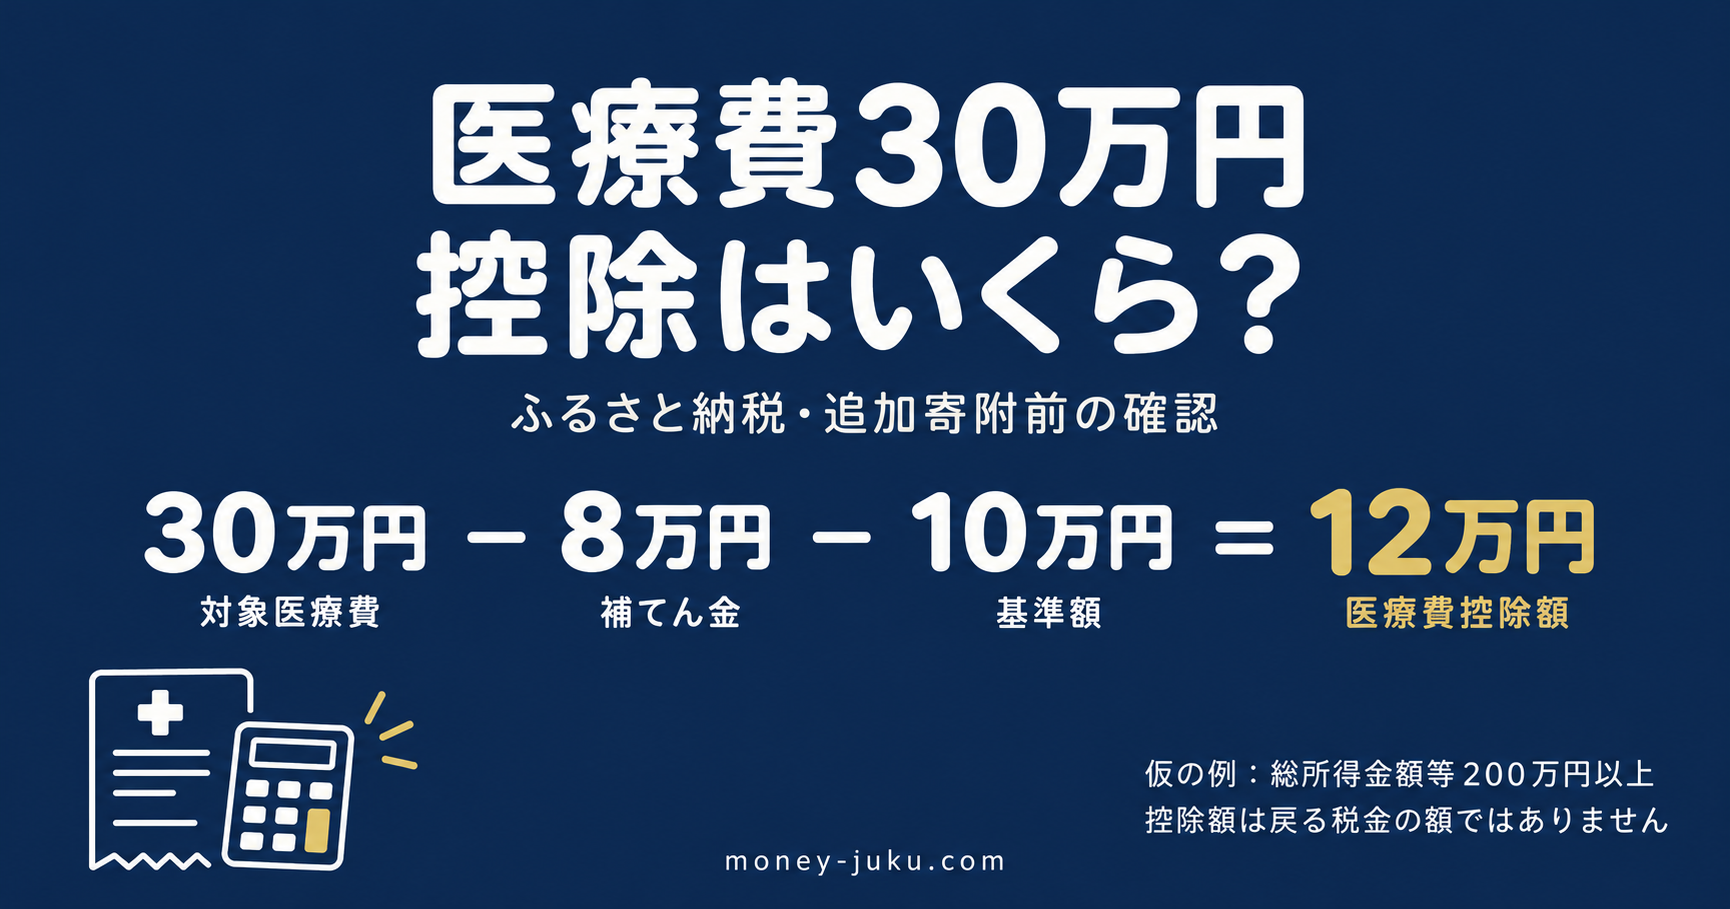
医療費控除額は、基本的には、対象医療費から補てん金を差し引き、さらに10万円を差し引いて計算します。総所得金額等が200万円未満の場合は、10万円に代えて総所得金額等の5%を差し引きます。計算結果がマイナスなら控除額は0円で、上限は200万円です。国税庁:医療費控除額の計算
次は、考え方を確認するための仮の例です。筆者の実体験ではありません。
| 項目 | 仮の金額 |
|---|---|
| 今年支払った対象医療費 | 30万円 |
| その医療費に対応する補てん金 | 8万円 |
| 差し引く基準額 | 10万円 |
| 医療費控除額 | 12万円 |
この例では総所得金額等が200万円以上と仮定しています。計算は「30万円-8万円-10万円=12万円」です。支払った医療費30万円が、そのまま控除額になるわけではありません。
また、控除額12万円は、税金が12万円戻るという意味でもありません。所得から差し引く額なので、実際の税負担の軽減額は所得や税率などによって変わります。
mochi
この30万円・8万円・12万円は説明用の仮の数字だよ。支払った医療費と、所得から引く控除額、戻る税金はそれぞれ別。入力欄が何を求めているか確認しようね。
今年の所得と控除で、上限見込みを計算し直す
詳しい入力ができるシミュレーターを使い、給与や事業所得、社会保険料などの見込みと一緒に、医療費控除も反映します。
ここで特に気をつけたいのが、入力欄の名前です。「支払った医療費」を入力する方式も、「医療費控除額」を入力する方式もあります。先ほどの例であれば、前者では医療費30万円と補てん金8万円などの計算資料、後者では控除額12万円を使います。各欄の説明を読み、どの数字を求めているか確認してください。
年収だけを入れる簡易表では、医療費控除などの個別条件を十分に反映できないことがあります。年の前半に調べた金額や前年の源泉徴収票だけを基準にせず、今年の条件で更新しましょう。
個人事業主は、医療費だけでなく売上や経費の見込みも動きます。私は、もともとふるさと納税の上限を強気に攻めず、余裕を持たせて考えています。その理由は、個人事業主が上限を出しづらい理由でも紹介しています。
前提が複雑な場合や、見込みが大きく変わる場合は、単一の試算結果で追加寄附を決めず、税理士や税務窓口などで自分の条件を確認しましょう。
寄附済みの額と比較し、追加するか判断する
上限見込みを更新したら、すでに今年寄附した額と比較します。別々のサイトで申し込んだ分や、ワンストップ特例を申請済みの分も、同じ年の寄附として一覧に含めてください。
仮に、春の見込みが6万円だった人が、年末に再計算すると5万円となり、すでに4万円寄附していたとします。数字上の差額は1万円ですが、まだ所得や医療費が動くなら、この1万円を必ず使い切る必要はありません。この数字は手順を説明するための仮定で、特定の年収に対応した上限額ではありません。
すでに寄附済みの額が上限見込みを超えている場合も、医療費控除を外して帳尻を合わせるのではなく、正しい数字で税の計算を確認します。上限超過は「超えた部分がすべて一切控除されない」とは限りませんが、実質負担が2,000円に収まらなくなる可能性があります。国税庁:ふるさと納税の所得税・住民税の控除
返礼品を選ぶ前に、この確認を済ませておくと、年末に急いで寄附を増やしてしまうのを防げます。
確定申告では、ふるさと納税を全件入れる
会社員でも、医療費控除のために確定申告をすると、提出済みのワンストップ特例の申請は無効になります。医療費控除だけを申告するのではなく、その年のふるさと納税もすべて申告してください。国税庁:ワンストップ特例を申請した方の確定申告
準備するのは、医療費の明細を作成するための資料と、寄附金受領証明書や寄附金控除に関する証明書などです。マイナポータル連携で対象のデータを取得する方法もありますが、入力された合計額と自分の寄附一覧を照合すると安心です。国税庁:マイナポータル連携の事前準備
国税庁は、確定申告書の寄附金控除に関する事項に加え、住民税に関する寄附の事項も記載するよう案内しています。申告ソフトを利用する場合も、入力後の確認画面や申告書で、ふるさと納税が反映されているか確認しましょう。国税庁:ふるさと納税の申告時の注意事項
手続きの選び方は、ワンストップ特例と確定申告の違いで解説しています。
mochi
mochiは確定申告で、ふるさと納税も一緒に申告しているよ。ワンストップ特例を申請していた場合も、申告するときは寄附一覧と照らし合わせて、漏れを防ごうね。
医療費とふるさと納税のよくある質問
医療費通知に、年末の支払いがまだ載っていない場合は?
通知に未掲載の支払いがあっても、支払日・対象になる内容・金額を領収書などで確認します。通知に載った分と未掲載分を分けて整理し、同じ支払いを二重に集計しないようにしましょう。通知の対象期間がその年の全期間とは限らないため、通知の合計額だけで一年分が完成したと決めつけないことも大切です。国税庁:医療費控除の明細書と医療費通知
補てん金が確定しないまま、申告の時期になったら?
国税庁は、受け取る保険金などが申告時点で未確定の場合、金額を見積もって対象医療費から差し引くと説明しています。後で確定した金額が見積額と異なれば、その年分の医療費控除額を訂正します。未入金だから0円としてよいとは限りません。年末の追加寄附の試算でも、補てん金の見込みを無視せず、確定後に確認できるようメモを残しましょう。国税庁:医療費を補填する保険金等が未確定の場合
ワンストップ申請済みの寄附を、確定申告に入れ忘れたら?
確定申告をすると、提出済みのワンストップ特例は無効になります。国税庁は、寄附金控除を入れずに申告した場合、更正の請求によって控除を受けられると案内しています。ただし、控除を反映しても最終的な所得税などの額が変わらない場合は更正の請求ができず、市区町村への相談が必要です。自分の申告内容を確認し、税務署や自治体へ手続きを問い合わせてください。国税庁:ふるさと納税の申告方法
まとめ:医療費が増えた年は、寄附の前提も更新する
- 今年の対象医療費と補てん金を、支払者・支払年も含めて整理
- 医療費の合計額と医療費控除額を混同しない
- 所得と控除の見込みを更新して、ふるさと納税の上限を再計算
- 寄附済みの額を全件合算し、追加寄附を急がない
- 医療費控除で確定申告するなら、ふるさと納税も忘れずに申告
医療費が増えた年は、医療費控除の申告とふるさと納税の上限確認を、別々の作業にしないことがポイントです。年末に返礼品を探す前に、まず今年の数字を見直してみてください。
医療費控除とセルフメディケーション税制の選び方から確認したい方は、2つの制度の違いも参考にしてください。
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。投資は自己責任でお願いします。