家計管理や貯金など、資産形成の基礎知識を分かりやすく解説します。
 お金の基礎知識
楽天銀行をメインに、生活費1年分を普通預金で確保|mochiが口座を増やさない考え方
楽天銀行をメインに、生活費約1年分を普通預金に置くmochi。主な銀行口座をネット銀行1つに絞り、管理の手間を減らす考え方と、金利・ATM手数料・証券連携の確認点を整理します。1,000万円を超えた現金の置き場所も説明します。
 お金の基礎知識
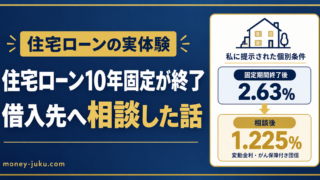
住宅ローン10年固定が終わって金利2.63%に|借入先へ相談して1.225%になった話
10年固定の終了後、住宅ローン金利が2.63%になったmochi。他行の借り換え試算を用意して借入先の銀行へ相談し、追加借入を伴う手続きで1.225%になりました。金利だけでなく、諸費用・団信・優遇幅をどう比べたかを実体験から整理します。
 お金の基礎知識
住宅ローン控除、10年間の節税が終わって気づいたこと|2016年購入と2026年度の制度はここが違う
※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年...
 お金の基礎知識
投資に興味がない家族との温度差、どう向き合う?|妻は興味がなくても信頼して任せてくれている話
※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終...
 お金の基礎知識
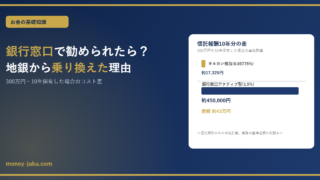
銀行窓口で投資信託や保険を勧められたら?地銀でNISA口座を作った私が結局乗り換えた理由
※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終...
 お金の基礎知識
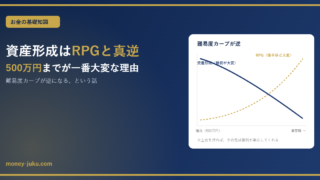
資産形成はRPGと真逆|500万円までが一番大変な理由
※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終...
 お金の基礎知識
資産5,000万円に届かなくても準富裕層?夫婦で見る「世帯単位」の考え方
準富裕層は「世帯の純金融資産5,000万円以上1億円未満」。2023年時点で403万世帯、2021年から24%増加しています。NISA等で到達する「いつの間にか富裕層」現象と、世帯単位で見る視点をmochiの実体験とともに解説します。
 お金の基礎知識
老後資金はいくら必要?自分の不足額を計算する3ステップ【2026年最新データ】
老後資金の不足額は「毎月の赤字×老後の年数」で計算できます。2024年の家計調査データをもとに、自分の年金見込み額と支出から不足額を出す3ステップと、NISA・iDeCoでの備え方を解説します。
 お金の基礎知識
資産3,000万円「アッパーマス層」の共通点|到達したmochiが実感すること
純金融資産3,000万〜5,000万円の「アッパーマス層」は日本の全世帯の約1割。到達した人に共通する地味な習慣と、見栄でなく自分の価値観でお金を使う考え方を、mochiの実体験とともに整理します。
 お金の基礎知識
後悔しないお金の使い方|「価格」より「価値」、見栄を手放すと満足度が上がる
お金は貯める・増やすだけでなく「使い方」も大事。ポイントは価格ではなく価値、見栄でなく自分視点です。投資(将来の自分)と今を楽しむことのバランスを、mochiの価値観とともに整理します。