※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年10月時点のものです。
【この記事の結論】
- 締め日は請求を区切る日、引き落とし日は銀行から支払う日
- 確定した請求だけでなく、未確定・未反映の利用分も確保
- カード代金と固定費を二重に引かず、生活費・予備資金を残して投資を検討
銀行口座を見て「今月はお金が残っている」と思っても、その残高をすべて投資に回せるとは限りません。クレジットカードで買った分は、買い物をした日に銀行から減るわけではないからです。
特に、NISAへの追加投資や年初の一括投資を考えるときは、まだ払っていないカード代金を先に分けておきたいところです。カードの締め日を知るだけでなく、いつ、いくら、どの口座から引き落とされるかまで確認すると、手元資金を判断しやすくなります。
この記事では、締め日と引き落とし日の違いから、投資に回す前の残高の確認方法まで整理します。
mochi
mochiは新NISAで年初一括投資をしているけれど、口座残高がそのまま投資できる額とは考えないよ。まだ払っていないカード代金や、生活に必要なお金は先に残しておきたいね。
締め日と引き落とし日は、役割が違う
締め日は、カードの利用代金を集計する区切りです。引き落とし日(支払日)は、集計された代金が登録した銀行口座から引かれる日です。
例えば、月末締め・翌月27日払いなら、基本的にはある月に集計した利用分を翌月27日に支払います。ただし、利用した店舗からカード会社へ売上情報が届く時期によって、請求月が後ろへずれる場合があります。
次の表は代表的な日付例です。実際の日付は、自分のカードのアプリや会員サイトの明細で確認してください。
| カード・支払日設定 | 締め日 | 通常の支払日 |
|---|---|---|
| 楽天カードの一般的な利用分 | 月末 | 翌月27日 |
| 三井住友カードの10日払い | 毎月15日 | 翌月10日 |
| 三井住友カードの26日払い | 月末 | 翌月26日 |
三井住友カードでは、指定する金融機関などにより支払日が異なる場合もあります。楽天カード・三井住友カードとも、支払日が金融機関の休業日に当たる場合は翌営業日になります。楽天カードの締め日・支払日、三井住友カードの支払日・締め日
楽天カードでは、楽天市場・楽天ペイ・楽天トラベルの利用分は毎月25日締めという例外もあります。26日から月末までの利用分は翌々月27日の請求となるため、「月末までに使ったら必ず翌月請求」と覚えないようにしましょう。
引き落とし日当日に口座へ入金すれば間に合う、とも限りません。楽天カードは前営業日までの資金準備を案内しています。休日を挟む月も、明細に表示された支払日と必要な入金時期を確認します。
請求予定額に載っていない買い物も、支払いは残っている
カードの明細に出ている金額と、すでに使った金額が一致しないことがあります。
楽天カードの公式FAQでは、加盟店から利用情報が届くタイミングや事務処理の都合で、利用月の翌月ではなく、翌々月以降に請求される場合があると説明しています。公共料金やETCなど、反映に時間がかかる利用先もあります。楽天カード:利用締め日と請求月
そのため、投資額を決めるときは、次の2つを分けて確認します。
- 支払日と金額が確定しているカード代金
- すでに使ったが、次回請求に含まれていない利用分
後者には、明細の未確定欄にある分だけでなく、まだ明細に出ていない買い物も含みます。レシートや購入履歴など、利用したことが分かる記録も参考にします。
支払いが翌月へずれたとしても、そのお金が自由に使えるようになったわけではありません。「今月の請求が少ない」と「支払いが少ない」は分けて考えましょう。
投資に回せる現金を、架空の例で確認する
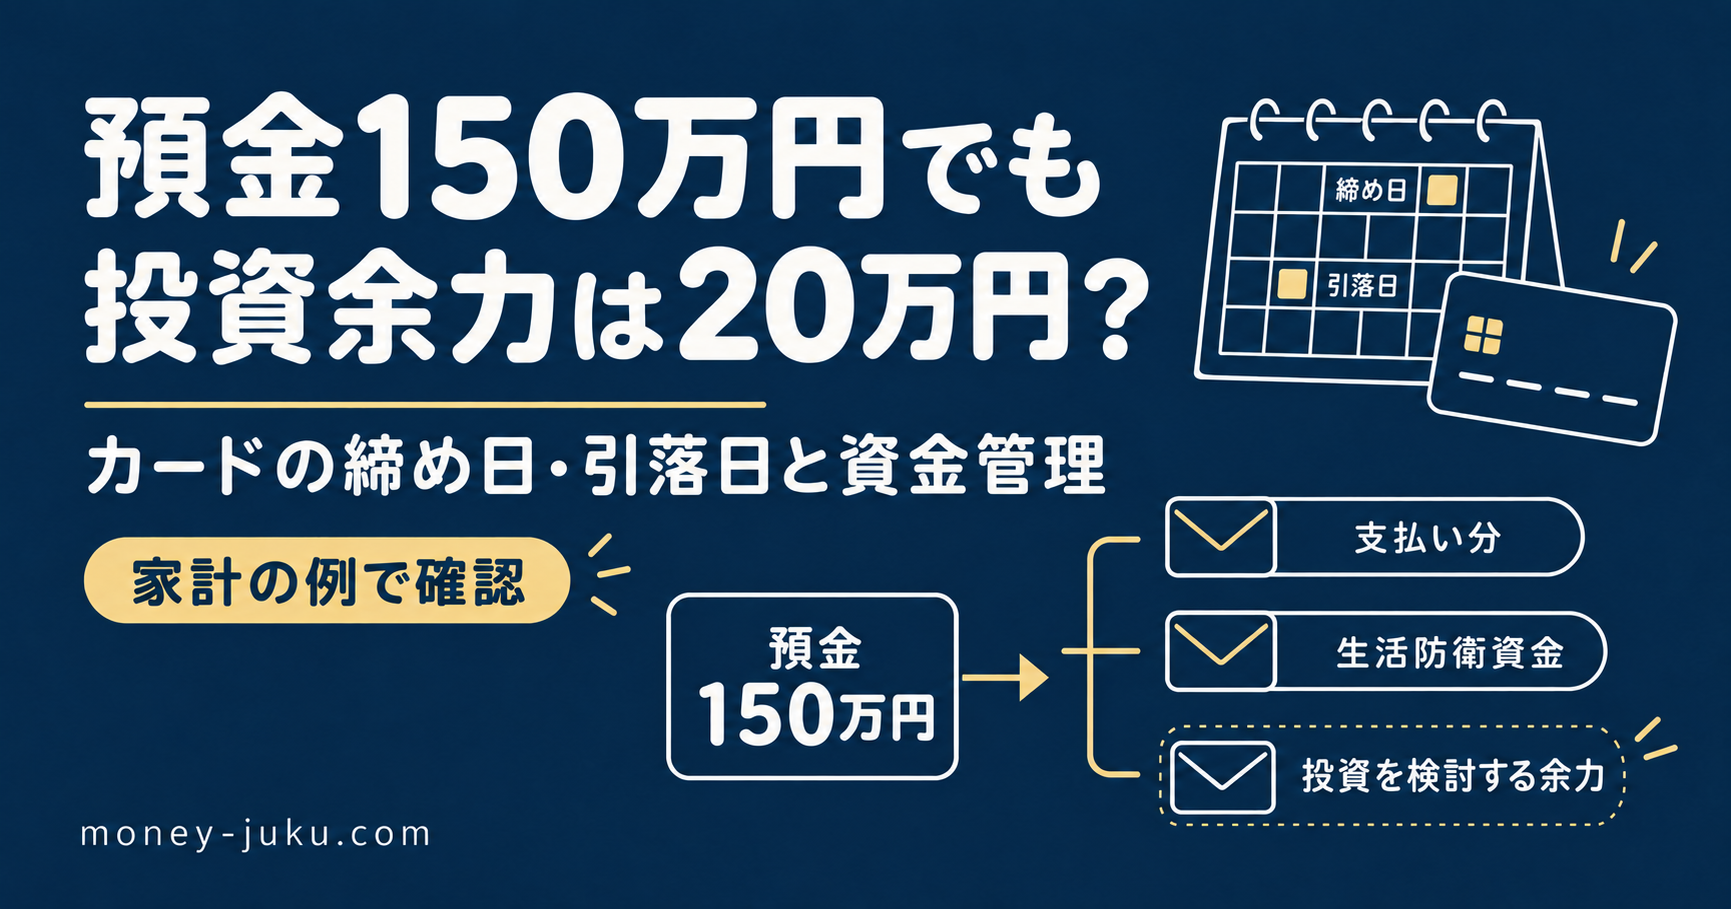
例えば、銀行預金が150万円ある家庭を考えます。以下は説明用の仮定で、私の実際の残高や支出ではありません。生活防衛資金の100万円も、すべての家庭に勧める金額ではありません。
まだ入っていない将来の収入は足さず、現在の預金から用途が決まっている分を引きます。
| 項目 | 金額 | この例での扱い |
|---|---|---|
| 現在の銀行預金 | 150万円 | 計算の出発点 |
| 生活防衛資金 | −100万円 | 普段の支払いと分けて残す |
| 確定している未払カード代金 | −12万円 | 通信費2万円を含む |
| その他の利用済み・未払カード代金 | −3万円 | 上の12万円に含まれない分 |
| 今後の生活費・口座振替分 | −10万円 | 家賃やこれからの買い物など、上のカード代金と重複しない分 |
| 近く支払う年払いの費用 | −5万円 | ほかの項目に含めていない予定分 |
| 残る金額 | 20万円 | 投資を検討する前の余力の目安 |
計算は「150−100−12−3−10−5=20万円」です。
預金150万円を見て投資額を決める場合と、支払いを引いた20万円から考える場合では、判断が変わります。それでも20万円をすべて投資すべき、という意味ではありません。追加の出費や収入の不確実さ、近い将来の予定を考えて、現金で残す選択もあります。
生活防衛資金の準備については、生活防衛資金の考え方をご覧ください。
同じ通信費を、カード代金と固定費で2回引かない
この例のカード代金12万円には、通信費2万円が含まれています。この通信費をさらに「固定費2万円」として引くと、同じ支払いを2回差し引いてしまいます。
カード未払額として数えた費用は、今後の支出欄には再び入れません。まだ利用していない次の月の通信費など、別の支払いは分けて予定します。
反対に、銀行預金からすでに引き落とされたカード代金は、現在の残高を使う計算で再び引く必要はありません。未払リストから外し、「今の残高」と「今残っている支払い」を同じ時点で合わせるのがコツです。
mochi
この150万円と20万円は説明用の架空の例だよ。同じ通信費をカード代金と固定費で2回引かないように、支払いが何に含まれているかを見るのがポイントだね。
カードの「利用可能額」は、投資できるお金ではない
カードの利用可能額は、そのカードでさらに利用できる金額です。楽天カードでは、利用可能枠から利用残高を差し引いた金額と説明されています。銀行にある預金額を示すものではありません。楽天カード:利用可能額の説明
例えば、カードの利用可能額が50万円あっても、銀行に投資用の現金が50万円あるという意味ではありません。限度額に余裕があることと、後で支払えることも別です。
確認する画面を混同せず、カード側では支払い予定と利用履歴、銀行側では残高を見ます。
Excelや家計簿アプリで、支払い予定を一か所にまとめる
私自身は、日々の支出をExcelで記録し、マネーフォワード MEも使っています。家計管理の背景は家計管理の基本と、実際の固定費の見直しで紹介しています。
支払い予定を整理する方法としては、カードごとに「支払日・引き落とし口座・確定額・その他の未払利用額」を並べる形が分かりやすいと思います。これは管理方法の提案です。
複数の銀行にお金がある場合は、合計残高だけでなく、実際に引かれる口座に必要額があるかも確認します。全体では足りていても、引き落とし口座への移動が済んでいなければ支払いに使えません。
また、家計簿では、カードで買った時点の支出と、銀行からカード代金を引き落とした履歴を二重に集計しないようにします。マネーフォワード MEも、カード利用履歴と銀行引き落としが重なる場合に「振替」で管理する方法を案内しています。マネーフォワード ME:振替機能
家計簿での二重集計を防ぐことと、引き落とし用の現金を確保することは、両方必要です。家計簿の支出欄に入れない扱いになっていても、銀行からお金が出ていくことは変わりません。
投資する前に、確認する順番を決めておく
確認先を行き来するだけでは、同じ支払いを足したり引いたりしてしまいます。最初に銀行の現在残高を確認し、その時点でまだ支払っていないものだけを並べると整理しやすくなります。
- カード明細で、支払日・引き落とし口座・確定額を確認
- 未確定欄と購入履歴から、確定額に入っていない利用済み分を確認
- 家賃や年払い費用など、カード代金と重複しない支払いを追加
- 生活防衛資金と、これから使う生活費を残す
- 計算後も、実際の引き落とし口座に必要額があるか確認
今月の明細だけでなく、翌月以降に請求される利用分も対象です。一方、すでに支払って残高から減った分は未払額に含めません。確認した日を添えておけば、次に見直すときに、どこまで反映済みだったかを振り返れます。
余力が小さい月は、追加投資を見送る判断もできます。毎回カード会社の締め日を覚え直すより、自分の支払いと残す現金を同じ順番で確認できるようにする方が、日常の管理には役立ちます。
カードの締め日と投資資金に関するよくある質問
締め日の直後なら、カードで多めに買ってもよいですか?
請求の区切りが変わっても、買った分の支払いは残ります。請求までの日数を理由に予算を増やさず、必要な買い物かどうかで判断しましょう。店舗から情報が届く時期で請求月が変わることもあるため、利用日だけで支払日を決めつけないことも大切です。
NISAの年間投資枠が余っていても、現金を残してよいですか?
現金を残す選択で問題ありません。NISAの枠は非課税で投資できる上限で、埋める義務はありません。カード代金や生活費、近い予定の資金を確保したうえで、長く使わないお金を投資へ回すか考えます。私の年初一括も、全員に同じ金額や時期を勧める話ではありません。
カードで買った商品を返品したら、その分を投資に回せますか?
返品の申出をしただけで、口座の現金が増えるわけではありません。請求の取消しや返金が明細に反映されたか、実際の入金が済んだかを確認してから支払い予定を直します。処理が未反映なら、現金が戻った前提で投資額を増やさず、分からない点は購入先やカード会社へ確認しましょう。
まとめ:支払いを残したうえで、投資額を決める
- 締め日と支払日を分け、請求月のずれも確認
- 確定額だけでなく、利用済みの未払分も残す
- カード代金・固定費・支払済み分の二重計算を避ける
- 利用可能額ではなく、預金と支払い予定から投資余力を考える
私は新NISAでは年初にまとめて投資し、特定口座の月5万円のクレカ積立は手元資金の減るペースなどを考えて見直しました。クレカ積立を1年でやめた理由で、その経緯を紹介しています。
日常のカード払いでも、投資に使うお金を決めるときでも、大事なのは「手元にいくら残すか」です。口座に見える残高から、支払いと生活に必要な分を先に分けて考えてみてください。
mochi
mochiはExcelとマネーフォワード MEで家計を把握しているよ。カード代金を払うお金と、長く使わない投資のお金を分けて考えていこうね。
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。投資は自己責任でお願いします。