※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年8月時点のものです。
【この記事の結論】
- 2016年に中古マンションを購入し、前回の確定申告で住宅ローン控除がちょうど終了
- 10年間、実際に税負担が軽くなる効果を実感
- 2026年度の制度は当時と大きく変わっており、住宅の性能や世帯構成によって借入限度額が細かく分かれている
投資・お金の勉強をどこから始めるか迷っている方はこちら →投資初心者ロードマップ|マネー塾でまず読むべき記事
2016年に中古マンションを購入し、先日提出した確定申告で、住宅ローン控除がちょうど最後の年を迎えました。10年間、この控除には実際に助けられてきました。この記事では、当時の実体験を振り返りつつ、これから住宅を購入する方向けに、2026年度の最新の制度を整理します。
10年間の住宅ローン控除が、先日ちょうど終わった
私は2016年に中古マンションを購入し、住宅ローンを組みました。それ以来、毎年の確定申告(会社員の場合は年末調整)で住宅ローン控除を受けてきましたが、先日提出した確定申告で、ちょうどこの控除の最後の年を迎えました。
10年間という期間、住宅ローンを組んでいる間、年末のローン残高に応じて税金が軽くなる恩恵を実際に受けてきました。控除が終わるというのは少し寂しくもありますが、それだけ長い期間サポートを受けられたということでもあります。
mochi
控除が終わったタイミングと、固定金利が終わって借り換えを検討したタイミングがちょうど重なって、なんだか節目の年になったなあって思うよ。
ちょうど同じタイミングで、住宅ローン自体にも変化がありました。当初10年固定の期間終了後に変動金利2.63%となり、他行の借り換え試算を用意して借入先の銀行へ相談しました。結果的には、借入先の銀行で追加借入を伴う個別提案の手続きを行い、がん保障付き団信を付けた変動金利1.225%を選びました。通期の優遇幅が続く条件でも、適用金利が固定されるわけではありません。
当時と今とでは、制度がかなり変わっている
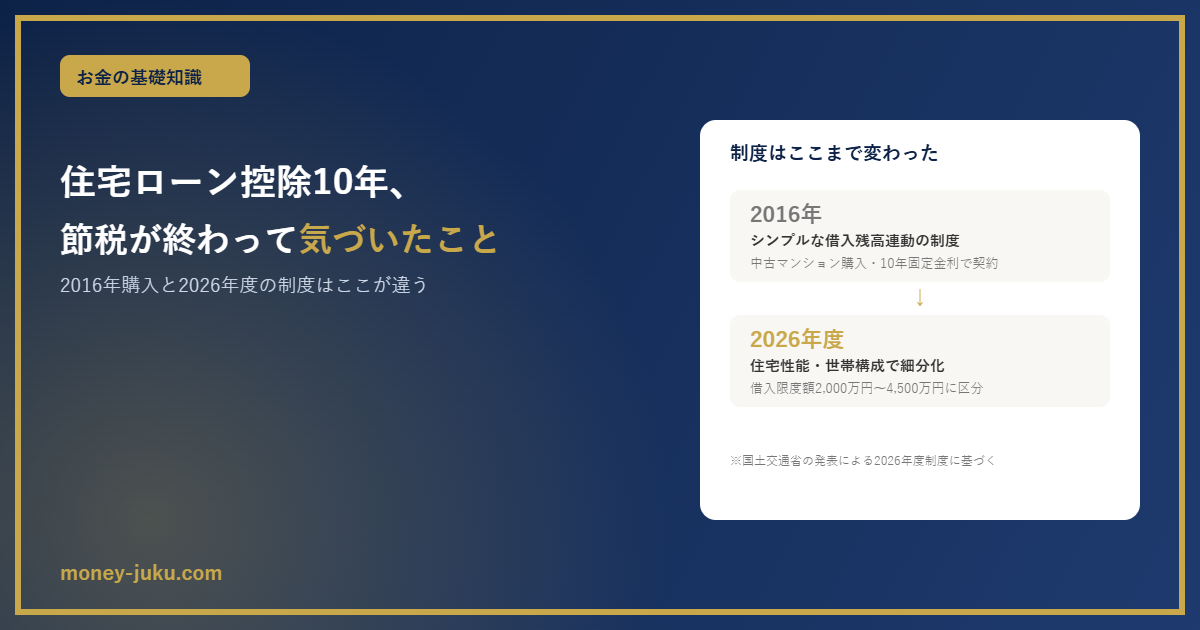
自分が住宅を購入した2016年当時と、2026年度現在の制度を比べると、内容はかなり変わっています。当時は主に借入残高に応じたシンプルな仕組みでしたが、現在は住宅の環境性能(省エネ性能)や、子育て世帯・若者夫婦世帯かどうかによって、借入限度額が細かく分かれる仕組みになっています。
2026年度の借入限度額(新築住宅の場合)
国土交通省の発表によると、2026年1月1日から2030年12月31日までに入居する新築住宅について、借入限度額は次のように区分されています。
- 長期優良住宅:借入限度額4,500万円(子育て世帯・若者夫婦世帯は5,000万円)、控除期間13年間
- 低炭素住宅:借入限度額4,500万円(同上5,000万円)、控除期間13年間
- ZEH水準省エネ住宅:借入限度額3,500万円(子育て世帯等は4,500万円)、控除期間13年間
- 省エネ基準適合住宅:借入限度額2,000万円(子育て世帯等は3,000万円)、控除期間13年間(2028年以降は原則対象外で、経過措置あり)
- その他住宅(2023年末までに建築確認を受けたもの):借入限度額2,000万円、控除期間10年間
控除率は年末のローン残高に対して0.7%、所得要件は合計所得金額2,000万円以下となっています。床面積要件は40㎡以上ですが、合計所得金額が1,000万円を超える方や、子育て世帯等の上乗せ措置を利用する方は50㎡以上が必要です。
省エネ性能が重視される制度に変わった
当時と比べて特に大きく変わったのが、住宅の省エネ性能が控除額に直結するようになった点です。省エネ基準を満たさない新築住宅は、建築確認の時期によっては控除の対象外になる場合もあり、これから家を建てる方は、省エネ性能の確認が欠かせない要素になっています。
自分が購入した2016年の時点では、ここまで住宅性能が控除額に影響する仕組みではなかったので、この10年で制度の考え方自体が変わったことを実感します。
これから購入する方へ
これから住宅の購入を検討している方は、当時の私が受けていた制度とは別物と考えた方がよさそうです。特に、子育て世帯・若者夫婦世帯に該当するかどうかで借入限度額が数百万円から1,000万円単位で変わってくるため、自分がどの区分に当てはまるのか、購入前に確認しておくことをおすすめします。
mochi
今の制度は当時と全然違うから、これから買う人は自分の場合と単純比較できないんだよね。
まとめ
- 2016年に中古マンションを購入し、前回の確定申告で住宅ローン控除がちょうど終了
- 10年間、実際に税負担が軽くなる効果を実感
- 2026年度の新築住宅の借入限度額は、住宅性能によって2,000万円〜4,500万円(子育て世帯等はさらに上乗せ)に細かく区分
- 省エネ性能が控除額に直結する制度に変わっており、これから購入する方は事前の確認が重要
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。投資は自己責任でお願いします。
コメント