※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終的な判断はご自身の責任で行ってください。情報は2026年8月時点のものです。
【この記事の結論】
- NISAで金に投資する場合、現物の金地金は対象外で、金価格に連動する投資信託やETFを成長投資枠で購入する形
- 金は「安全資産」と言われるが、近年はボラティリティが高まっており、必ずしも値動きが小さいとは限らない
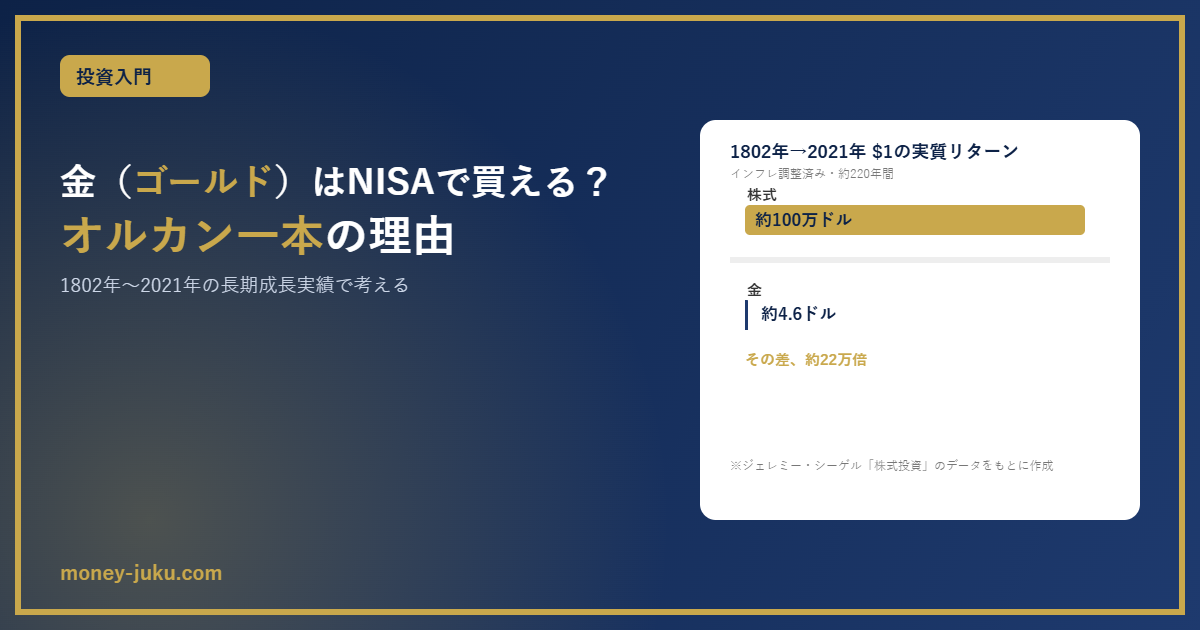
- 1802年から2021年までの長期データでは、株式(約100万ドル)と金(約4.6ドル)の成長実績には大きな差があり、私はこの点を重視してオルカン一本を継続
投資・お金の勉強をどこから始めるか迷っている方はこちら →投資初心者ロードマップ|マネー塾でまず読むべき記事
金(ゴールド)は「安全資産」としてポートフォリオへの組み入れが勧められることがあります。私自身はオルカン一本での投資を続けており、金は保有していません。この記事では、NISAでの金投資の仕組みと、あえて保有していない理由を整理します。
NISAで金に投資する方法
NISA口座では、金地金(ゴールドバー)や金貨といった現物の金を直接購入することはできません。NISAは国が定めた特定の金融商品への投資を対象にした非課税制度で、現物の金は対象外です。
NISAで金に関連した投資をする場合は、金価格に連動する投資信託や、国内の金ETF(純金上場信託等)を購入する形になります。これらはつみたて投資枠の対象外で、成長投資枠(年間240万円)を使って購入する必要があります。
「安全資産」というイメージと、実際の値動き
金は伝統的に「安全資産」と呼ばれ、株式と値動きの相関が低いことから、株価下落局面でのリスクヘッジとして紹介されることがあります。実際、金の値動きは株式に比べて短期的な変動幅が小さいとされてきました。
mochi
金は安全資産ってよく聞くけど、最近は値動きが結構荒いなって感じてるんだよね。
ただし、近年はこの位置づけが変わりつつあるという指摘もあります。金は株式と同時に上昇する場面が増え、ボラティリティが高まっているという証券会社の分析も出ています。「安全資産だから値動きが小さい」という前提を無条件に信じるのではなく、直近の値動きも踏まえて判断する必要がありそうです。
長期で見ると、株式との成長実績には大きな差がある
もう一つ重視しているのが、長期的な成長実績の差です。以前の記事でも紹介した1802年から2021年までのデータでは、1ドルを各資産クラスに投資した場合、インフレ調整後の実質リターンで次のような結果になっています。
- 株式:約100万ドル
- 長期国債:約1,600ドル
- 短期国債:約300ドル
- 金:約4.6ドル
- 現金:約0.05ドル
1802年に$1を各資産に投資すると2021年にいくらになるか(インフレ調整済み実質リターン)
※ジェレミー・シーゲル「株式投資(第6版)」のデータをもとに作成。インフレ調整済み実質トータルリターン(配当再投資含む)。縦軸は対数スケール。過去の実績は将来の運用成果を保証するものではありません。
約220年という長期で見ると、株式と金の成長実績には桁違いの差があります。もちろん金には、株式とは異なる値動きをするという分散効果や、インフレヘッジとしての役割があり、資産全体の一部(5〜10%程度)に組み入れることを勧める意見も多くあります。ただ、資産形成の主軸として考えたとき、この長期データを見る限り、私は金よりも株式(オルカン)を中心に置く方が理にかなっていると考えています。
私がオルカン一本を続けている理由
私自身は、資産のほとんどをオルカン(eMAXIS Slim 全世界株式)に集中させており、金はサテライト資産としても保有していません。理由は、上記の長期データに加えて、複数の資産クラスを管理する手間を増やしたくないという、シンプルさへの優先度が高いためです。
mochi
資産クラスを増やすより、オルカン一本の方が管理がシンプルで自分には合ってると実感してるよ。
金を組み入れること自体を否定しているわけではありません。分散効果を重視する人にとっては合理的な選択肢だと思いますが、私の場合は「増やす」ことを主目的にしているため、今のところオルカン一本という方針を続けています。
まとめ
- NISAで金に投資する場合、現物ではなく投資信託やETFを成長投資枠で購入する形
- 金は「安全資産」と言われるが、近年はボラティリティが高まっているという指摘もある
- 1802年〜2021年の長期データでは、株式(約100万ドル)と金(約4.6ドル)の成長実績に大きな差がある
- 私はこの長期データとシンプルさを優先し、オルカン一本での投資を継続
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。最終的な判断はご自身の責任でお願いします。
コメント