mochi

節税・ふるさと納税

個人事業主mochiのふるさと納税上限|今年の所得・控除・寄附額で見直す5手順

個人事業主mochiは、ふるさと納税の上限を強気に攻めず余裕を残す考え方。売上・所得・課税所得の違いを整理し、前年資料から今年の所得・控除・寄附済み額へ更新する5手順を解説します。
投資信託・ETF

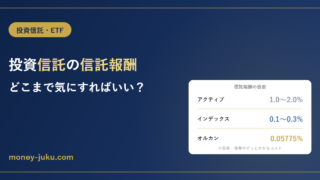
投資信託の信託報酬、どこまで気にすればいい?

信託報酬の相場感(インデックス0.1〜0.3%・アクティブ1.0〜2.0%)と、オルカンの実例(0.05775%)をもとに、どこまで比較にこだわればいいのかを整理しました。0.2%以下を一つの基準にする考え方を紹介します。
NISA・iDeCo

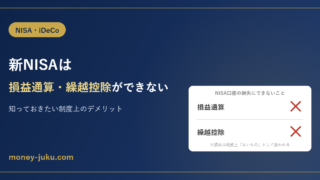
新NISAは損益通算・繰越控除ができない|知っておきたい制度上のデメリット

NISA口座は運用益が非課税な一方、損失が出ても課税口座の利益と相殺する「損益通算」や、翌年以降に繰り越す「繰越控除」ができません。この仕組みと、下落局面での付き合い方を整理しました。
節税・ふるさと納税

医療費控除とセルフメディケーション税制の違い|確定申告でいくら戻る?

医療費控除とセルフメディケーション税制は、どちらか一方しか使えません。それぞれの対象額・上限額の違いと、通院が多い人・市販薬中心の人でどちらが有利になりやすいか、確定申告のやり方までまとめました。
NISA・iDeCo

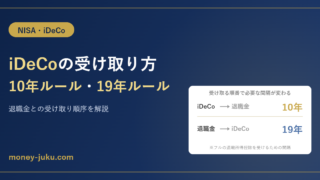
iDeCoの受け取り方|10年ルール・19年ルールとは?会社の退職金との受け取り順序を解説

iDeCoと会社の退職金を両方一時金で受け取る場合、間隔が近いと退職所得控除が調整されます。2026年1月に延長された「10年ルール」と、変更のない「19年ルール」の違い、受け取る順番による有利不利をまとめました。
NISA・iDeCo

iDeCoの始め方【2026年最新版】口座開設から運用開始までの7ステップ

iDeCoを始めるための具体的な手順を7ステップで解説。加入資格の確認から金融機関選び、書類提出、国民年金基金連合会の審査、運用開始までの流れと、会社員がつまずきやすいポイントをまとめました。
タイトルとURLをコピーしました