※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終的な判断はご自身の責任で行ってください。情報は2026年8月時点のものです。
【この記事の結論】
- iDeCoの掛金は年1回のみ変更可能で、5,000円以上・1,000円単位というルール
- 私自身はiDeCo未加入だが、NISAの資金配分を見直した経験(クレカ積立をやめた判断)から、変更を考えるタイミングのヒントは共通していると実感
- 「増やせるから増やす」ではなく、手元資金や生活防衛資金とのバランスで判断するのが現実的
投資・お金の勉強をどこから始めるか迷っている方はこちら →投資初心者ロードマップ|マネー塾でまず読むべき記事
iDeCoの掛金は、加入時に決めた金額のままにしている人も多いのではないでしょうか。私自身はiDeCoに加入していませんが、NISAで実際に資金配分を見直した経験から、掛金を変更すべきタイミングについて考えてみます。
前提:私自身はiDeCoに加入していません
この記事も、実際にiDeCoの掛金を変更した経験に基づくものではありません。制度の仕組みと、自分がNISAで資金配分を見直したときの判断軸を照らし合わせて整理したものです。手続きの実体験としてではなく、判断のタイミングを考える材料として読んでいただければと思います。
iDeCoの掛金変更のルール
iDeCoの掛金額は、年1回のみ変更できます。金額は5,000円以上、1,000円単位で設定する必要があり、上限額は職業等によって異なります。変更の手続きは、オンライン(e-iDeCo)または書類の郵送で行い、完了までに数週間から2ヶ月半程度かかることもあります。
年1回しか変更できないという制約があるため、「増やしたい」「減らしたい」と思ったタイミングですぐに反映できるわけではない、という点は押さえておく必要があります。
NISAで資金配分を見直した経験から
私はNISAを年初一括で投資しており、以前は特定口座で月5万円のクレカ積立も並行していました。しかし1年やってみて、年初一括360万円に加えて月5万円の積立を続けると年間420万円の投資になり、手元資金を減らすペースとしては早すぎると感じ、2年目からはクレカ積立をやめて年初一括のみに一本化しました。
mochi
私はiDeCoをやっていないから、これはあくまでNISAでの経験からの類推だよ。実際に掛金を変更した経験談ではないから、その前提で読んでね。
この判断の軸になったのは、「増やせる余地があるかどうか」ではなく、「手元資金や生活防衛資金とのバランスを崩さない範囲かどうか」という視点でした。iDeCoの掛金を増やすかどうかを考える際も、同じ視点が使えるはずです。掛金の上限まで増やせるとしても、それによって毎月の手元資金が窮屈になるようであれば、無理に増やす必要はないと考えます。
掛金変更を考えるタイミングの判断軸
iDeCoの掛金を増やすか減らすか迷ったときは、次のような視点で考えるとよさそうです。
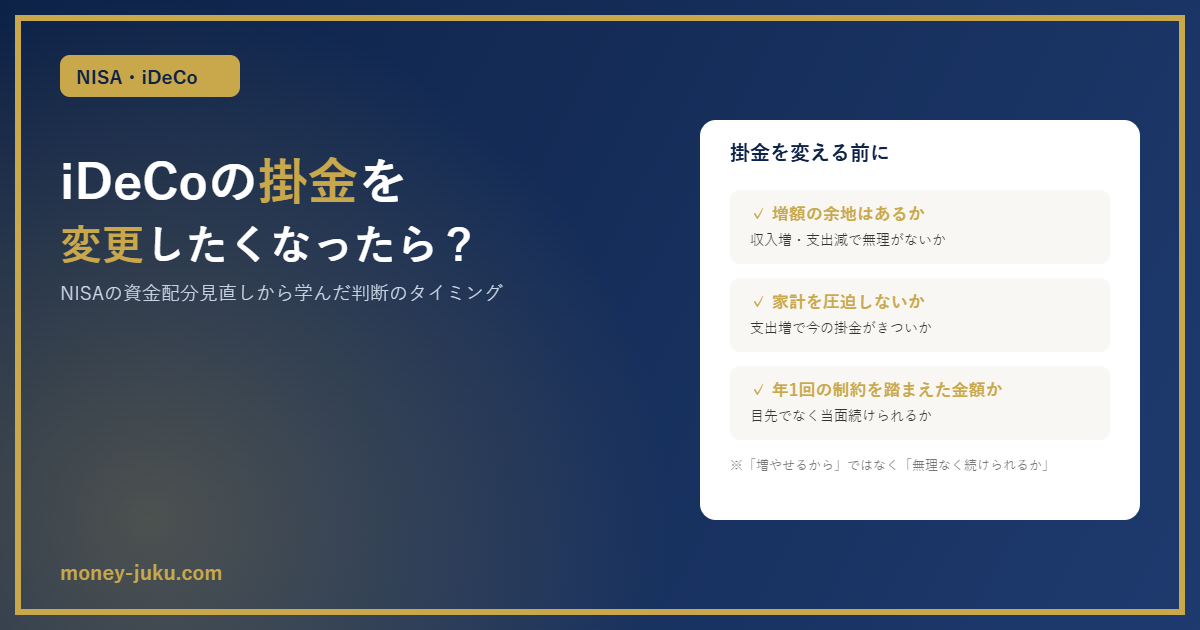
- 収入が増えた、あるいは支出が減ったことで、無理なく増額できる余地があるか
- 逆に、支出が増えたことで、今の掛金が家計を圧迫していないか
- 年1回しか変更できない制約を踏まえて、目先の変化だけでなく、当面続けられる金額かどうか
mochi
「増やせるから増やす」じゃなくて、「無理なく続けられるか」で決める。この感覚は、NISAで実際に見直したときも変わらなかったよ。
「増やせるから増やす」のではなく、無理なく続けられる金額かどうかを基準にする、という考え方は、NISAの資金配分を見直したときの判断と共通しています。
まとめ
- iDeCoの掛金は年1回のみ変更可能で、5,000円以上・1,000円単位というルール
- 私自身はiDeCo未加入だが、NISAの資金配分を見直した経験(クレカ積立をやめた判断)から、判断軸のヒントを整理
- 「増やせるから増やす」ではなく、手元資金や生活防衛資金とのバランスで判断するのが現実的
- 年1回しか変更できない制約を踏まえて、当面無理なく続けられる金額かどうかを基準にするとよい
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。最終的な判断はご自身の責任でお願いします。
コメント