※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年10月時点のものです。
【この記事の結論】
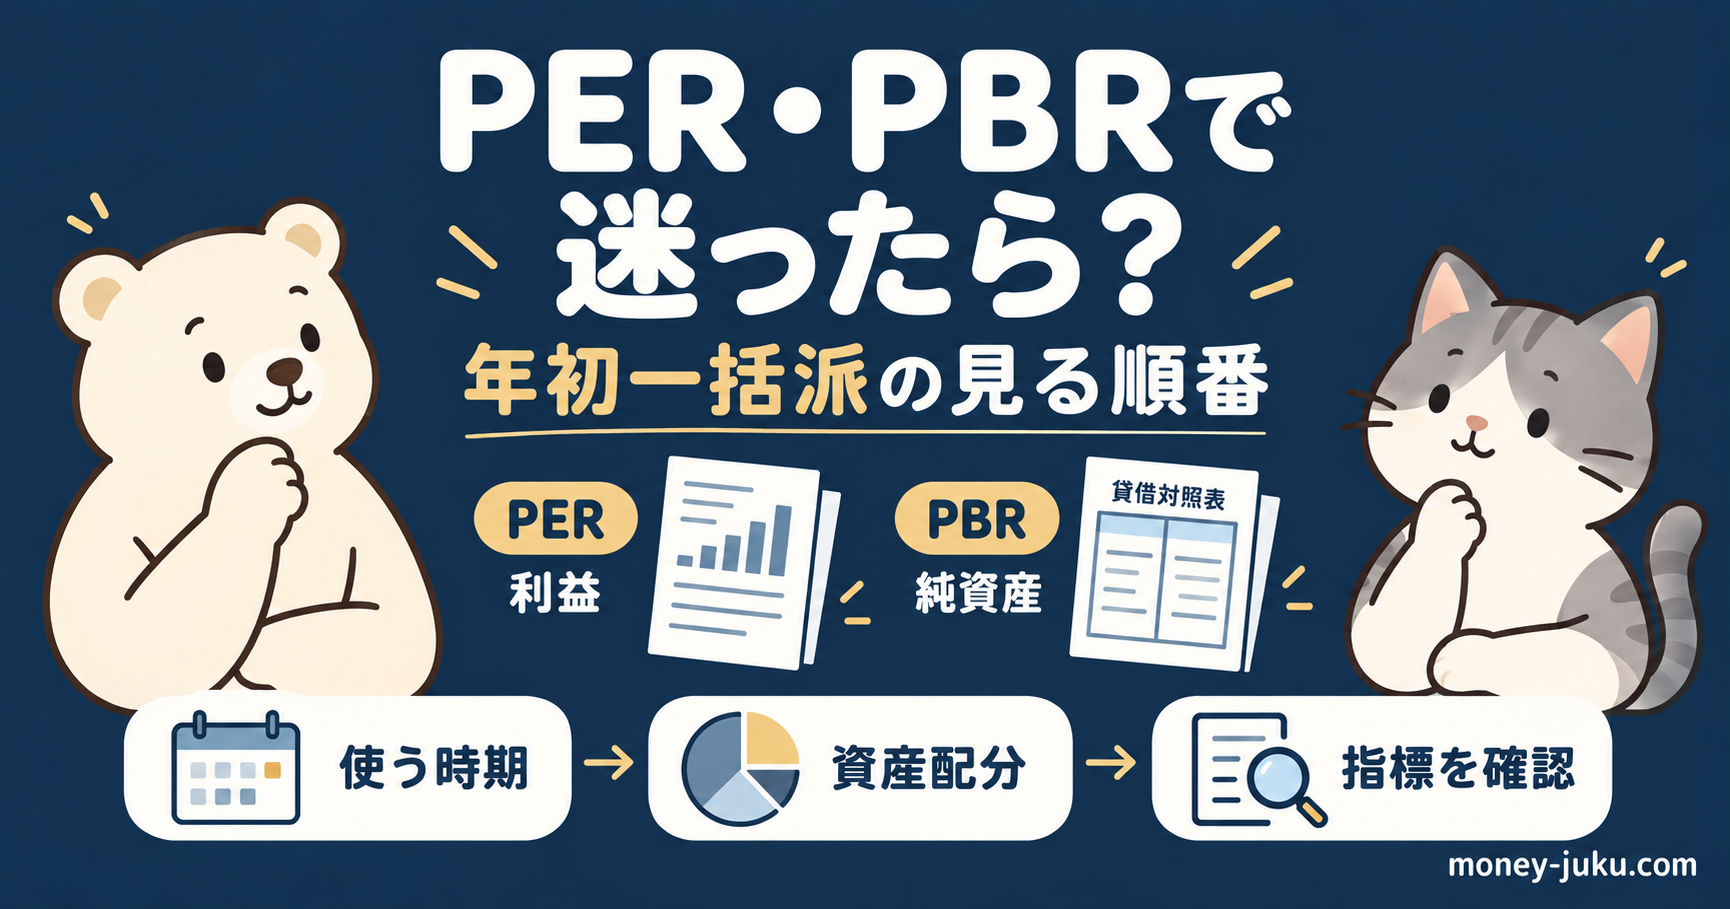
- PERは利益との比較、PBRは純資産との比較
- 高PERだけで売却、低PBRだけで購入とは決めない
- 指数の集計方法を確認し、使う時期・手元資金・資産配分と合わせて判断
「PERが高いから、今は買わない方がいい」「PBRが1倍を下回っているから割安」。投資の情報を調べると、こうした説明を見かけます。
PERとPBRは、株価を利益や純資産と比べるための指標です。ただし、数字が高い、低いという理由だけで、オルカンなどのインデックスファンドを買うか、売るかまで決められるわけではありません。
この記事では用語の意味を押さえたうえで、長期のインデックス投資でどう使うかを整理します。倍率を無視する必要はありませんが、投資の判断には見る順番があります。
mochi
mochiは新NISAで年初一括360万円を投資するスタイルだよ。ただ、同じ金額や買い方を全員に勧めるわけではないよ。倍率を知ることと、自分の家計に合う投資額を決めることは、分けて考えたいね。
PERとPBRは、株価を何と比べているのか
PER(株価収益率)は、株価を1株当たりの利益で割った数値です。PBR(株価純資産倍率)は、株価を1株当たりの純資産で割った数値です。どちらも株価の相対的な水準を見る指標ですが、比較相手が違います。日本取引所グループ:株価収益率、日本取引所グループ:株価純資産倍率
| 指標 | 計算式 | 何との比較か |
|---|---|---|
| PER | 株価 ÷ 1株当たり利益 | 企業が生み出す利益 |
| PBR | 株価 ÷ 1株当たり純資産 | 会計上の純資産 |
例えば、株価1,000円、1株当たり利益50円なら、PERは20倍です。同じ株価でも利益が100円なら10倍になります。株価が動かなくても、利益が変わればPERは変わります。
PBRも同様に、株価1,000円、1株当たり純資産1,250円なら0.8倍です。以下の数値例はすべて説明用の仮定であり、実在する銘柄や現在の市場の倍率ではありません。
「PER20倍なら20年で投資を回収できる」と考えるのも正確ではありません。利益が将来も同額で続くとは限らず、その全額が配当として株主に支払われるわけでもないからです。
高PERは、すぐに売る理由になる?
PERが高いということは、比較に使った利益に対して株価が高いということです。ただし、その背景は一つではありません。
将来の利益成長への期待で株価が高くなっている場合もあれば、一時的に利益が落ち込み、割り算の分母が小さくなっている場合もあります。
先ほどの例で、株価1,000円のまま利益が50円から25円に減れば、PERは20倍から40倍になります。これは株価が2倍になったわけではありません。「高PER」という結果を見たら、株価と利益のどちらが動いたのかを確認する必要があります。
反対に、一時的な利益増加でPERが低くなることもあります。赤字や利益ゼロの場合は、通常の正のPERと同じ感覚で割安・割高を比べられません。
成長への期待が価格に含まれていても、その期待が実現する保証はありません。一方、高い倍率がいつ調整されるかを、PERの数字だけで指定することもできません。
Vanguardも、長期の投資成果を考える際の出発点の評価水準と、短期の見通しを分けて説明しています。この区別を踏まえると、PERは期待リターンを慎重に考える材料にはなっても、それだけで翌月の下落を予測する道具にはしない方がよいと考えます。Vanguard:How to invest your next dollar
mochi
この株価1,000円などの数字は説明用の仮定だよ。PERが高くなったときは、株価が上がったのか利益が減ったのかで意味が変わるんだね。数字の背景まで確認したいね。
PBR1倍割れなら、お買い得とは限らない
PBRが1倍未満なら、株価が1株当たりの会計上の純資産を下回っています。ただし、それは「買えば必ず利益が出る」という意味ではありません。
純資産は、会社にある現金だけを示す数字ではありません。また、その会社を清算すれば会計上の純資産と同じ金額がそのまま株主に戻る、と約束されたものでもありません。
利益を生み出す力が弱い、将来の事業に不安があるといった理由で、低い評価が続く可能性もあります。個別株を調べるなら、PBRと合わせて利益の推移や、自己資本からどれくらい利益を生んでいるかを示すROEなどを確認します。
東証の「資本コストや株価を意識した経営」の要請も、プライム・スタンダード市場の全上場会社が対象です。自社株買いや増配だけの一時的な対応ではなく、継続的な収益性や成長の改善を求めています。PBR1倍割れの銘柄がすべて値上がりする仕組みではありません。日本取引所グループ:要請の趣旨
オルカンなどの「指数のPER」は、1社のPERとは違う
個別株のPERを調べる場合と、多数の企業を組み合わせた指数のPERを見る場合は、読み方を分けます。
指数のPERは、構成銘柄のPERを単純に足して銘柄数で割った値とは限りません。例えばMSCIの算出方法では、構成銘柄の調整後の時価総額や利益を集計して指数の倍率を計算します。PER15倍の会社と30倍の会社が含まれているからといって、指数が必ず22.5倍になるわけではありません。MSCI:Fundamental Data Methodology、2024年6月版・第3章
比較するときは、少なくとも次の3点を確認します。
- 実績利益で計算したPERか、予想利益で計算したPERか
- いつのデータか、どの指数・集計方法を使っているか
- どの国や業種、企業が大きな割合を占めているか
予想PERと実績PERをそのまま比べたり、構成が違う指数に同じ「適正倍率」を当てはめたりすると、判断を誤りやすくなります。
また、株式指数の評価指標を確認していても、それだけで外国株ファンドの円換算の値動きを説明できるわけではありません。為替ヘッジなしの外国株ファンドでは為替の影響も受けます。「PERが下がったから、円で買う価格も必ず下がった」とは限らない点を覚えておきましょう。
NISAの投資額を変える前に確認する3つのこと
そのお金を、いつ使うのか
住宅修繕、納税、生活費など、近いうちに使う予定のあるお金まで株式に回していないかを確認します。PERが低く見えても、必要な日に相場が下がっている可能性はあります。
mochiは個人事業主なので、生活費の1年分程度を生活防衛資金として確保しています。これはmochiの収入や支出に合わせた考え方です。全員に同じ金額が必要ということではありません。生活防衛資金の考え方と、私の準備額
株式の割合が、自分の予定から増えすぎていないか
株価が上がると、追加購入をしていなくても資産全体に占める株式の割合が増えることがあります。確認したいのは倍率だけでなく、「この金額が下がっても、生活や予定に支障がないか」です。
事前に決めた資産配分から大きく外れた場合は、今後の購入額や配分を見直す理由になります。その判断と、「高PERだから来週下がるはず」という予測は分けて考えます。
買い方を変える理由が、家計なのか相場予想なのか
毎月積み立てている人は、収支や使う時期が変わっていないのに、倍率のニュースだけで停止と再開を繰り返していないかを確認します。反対に、収入減や大きな支出があれば、長期投資の方針があっても購入額の見直しは必要です。
すでにまとまった資金がある人は、一括で買うか、一定期間に分けるかも検討できます。ただし、分けて買っても損失がなくなるわけではありません。いつ、いくら買うかを決めずに「安くなるまで待つ」だけでは、待ち続ける可能性もあります。
mochiは新NISAの成長投資枠とつみたて投資枠を合わせて、年初一括360万円で投資する方式を取っています。一方、特定口座の月5万円のクレカ積立は、手元資金の減るペースなどを考えて見直しました。資金を市場に置く期間と、手元に残す現金のバランスを考えた判断です。経緯はクレカ積立を1年でやめた理由で紹介しています。
mochi
mochiは特定口座の月5万円のクレカ積立を1年でやめたよ。新NISAの年初一括と合わせて、手元資金が減るペースを考えた判断なんだ。買う・待つを考えるときも、まず必要な現金を確認しようね。
PER・PBRとNISAの買い方に関するよくある質問
同じ指数なのに、サイトによってPERが違うのはなぜ?
まず更新日、実績利益か予想利益か、参照している指数の正式名称を確認します。データの時点や利益の基準が異なれば、同じ指数名でも数値は一致しないことがあります。「片方が安く見えるから買う」と決めず、条件をそろえて比べましょう。説明が見つからなければ、数値だけを投資判断に使わないことも選択肢です。
PERの低いファンドに乗り換えれば、同じ分散投資ができますか?
PERが低いことと、分散の範囲が同じであることは別です。投資先の国・業種・企業の偏り、連動する指数、費用なども比較します。低PERの企業を選ぶ商品なら、全世界株式の指数と同じ企業構成ではありません。倍率だけを理由に乗り換えると、意図せず投資方針まで変えてしまう可能性があります。
高値が気になって落ち着かないときは、年初一括をやめた方がよい?
年初一括を続けること自体を目標にしなくて大丈夫です。必要な現金と資産配分を確認しても不安が強いなら、投資額や購入時期を分ける方法も含め、自分が続けられる方針を考えます。分割して買っても、購入済みの資産が下がる可能性は残ります。mochiの360万円という金額を基準にせず、自分の収支と使う予定に合わせて決めてください。
まとめ:倍率を知ったうえで、家計と方針に戻る
- PERは利益、PBRは純資産と株価を比べる指標
- 高PERには利益減少などの背景もあり、低PBRも利益を保証しない
- 指数を比べるときは、利益の基準・集計方法・構成を確認
- 投資額の見直しは、使う時期・手元資金・資産配分と合わせて判断
PERとPBRを知ることは、投資の情報を落ち着いて読む助けになります。ただし、「何倍なら買う、何倍なら売る」という共通の答えを探すだけでは、自分に合った判断にはつながりません。
まず家計の余裕と投資の目的を確認し、そのうえで評価指標を参考にする。長期のインデックス投資では、この順番で考えてみてください。
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。投資は自己責任でお願いします。