※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年10月時点のものです。
【この記事の結論】
- 金融機関・名義・口座の役割を整理し、資産の場所を伝える
- 問い合わせ先と資料の保管場所を残し、取引は所定の手続きで確認
- 日々の支払いと生活費を区別し、一覧の保管場所と更新日も伝える
家計や投資を一人が中心になって考えている家庭では、金融機関や支払いの仕組みも、その人が一番よく知っていることがあります。普段は問題なくても、家族に説明するとなると、何から伝えるか迷うかもしれません。
mochiの妻は、投資への興味が強いわけではありませんが、mochiの提案を信頼して、新NISAでオルカンの運用を続けてくれています。この関係については家族との投資への温度差を扱った記事で紹介しました。
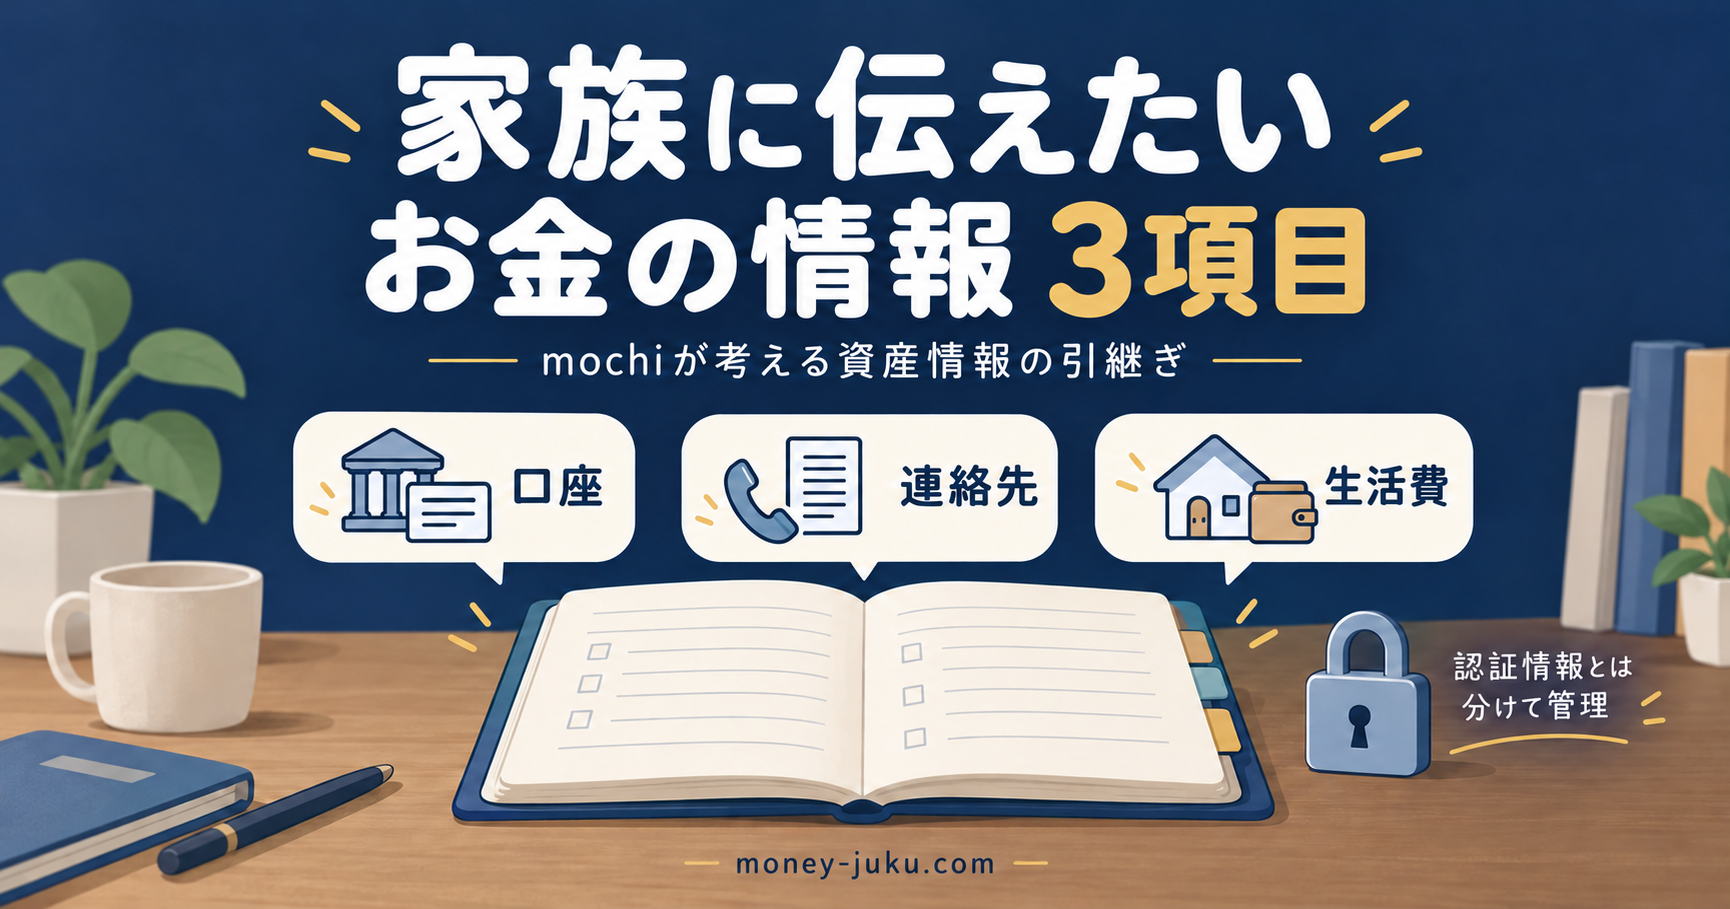
今回は、その先にある「どこに何があり、分からないときはどこへ相談するか」を考えます。mochiがすでに引継ぎ書を完成させているという話ではなく、家族へ伝えたい情報を整理する記事です。まずは口座・連絡先・生活費の3項目から始められます。
mochi
mochiは投資への興味が妻より強いけれど、妻は提案を信頼して運用を続けてくれているよ。だからこそ、どこに何があるかを伝えることも考えておきたいね。
口座の一覧は、金融機関と名義から整理する
最初に伝えたいのは、どの金融機関を使っていて、誰の名義で、何のための口座なのかです。家族が銀行名を知っていても、生活費の引落しに使うのか、将来のために残す資金なのかまでは、分からない場合があります。
ここで作る一覧は、資産の場所を見つけるための案内です。家族が本人に代わって自由にログイン・取引できるようにするものではありません。金融機関名が分かることと、払戻しや売却を行えることは別です。
| 項目 | 書く内容の例 | 分かるようにしたいこと |
|---|---|---|
| 金融機関 | 利用している銀行・証券会社の名前 | どこに問い合わせるか |
| 名義 | 本人・配偶者など、実際の口座名義人 | 誰の資産として確認するか |
| 種類・役割 | 普通預金、NISA、特定口座、生活費の引落し用など | 資産の種類と家計での役割 |
| 資料の場所 | 通帳、取引報告書、関連書類の保管先 | 調べるための資料がどこにあるか |
| 確認日 | 一覧を見直した日 | 情報がいつのものか |
これは記入項目の見本です。mochiの口座数や名義、実際の保管場所を掲載したものではありません。家の中で使う一覧にも、目的に必要な情報から書き始めればよいと考えます。
mochiは、主な入出金の銀行口座をネット銀行一つに絞る考え方を大切にしています。管理の対象を増やしすぎないことは、説明する情報を整理する助けにもなります。ただし、これは証券口座を含むすべての口座が一つという意味ではありません。
連絡先と書類の場所は、ログインできなくても探せる形にする
本人がその場で説明できないとき、家族が最初に知りたいのは「どこへ相談するか」です。銀行や証券会社の公式サイトにある問い合わせ先と、関連する書類の保管場所を整理しておくと、確認を始める手がかりになります。
連絡先は、公式サイトの問い合わせページを基準にします。検索結果や届いたメールの電話番号だけで判断せず、金融機関の公式案内を確認できる形にしておきましょう。電話番号や受付時間が変わることもあるため、一覧に確認日を添えます。
本人が銀行へ出向けない場合や意思確認が難しい場合、どう対応できるかは状況や金融機関によって異なります。全国銀行協会は、預金の引出しには原則として本人の意思確認が必要であり、生活費や入院費などで困る場合は、まず取引銀行へ相談するよう案内しています。全国銀行協会:本人の意思確認ができない場合の預金の引出し
一覧に口座名を書いておくことだけで、代理の権限や必要な手続きがそろうわけではありません。事前の備えを考えるなら、銀行独自の代理人制度などがあるか、利用条件や準備する書類を金融機関へ確認します。条件を確認して、家族の状況に合う方法を考えます。
mochi
口座の場所を伝えることと、パスワードを教えることは別なんだね。家族が困ったときに、公式の相談先へたどり着けるように整理したいね。
パスワードを共有することと、資産情報を伝えることは分ける
「困ったら家族がログインすればよい」と考えて、パスワードや暗証番号を一覧にまとめたくなるかもしれません。ただし、本人確認のための情報を他人に伝えることは、金融機関の案内に沿って慎重に扱う必要があります。
楽天証券は、家族や親しい友人であっても、パスワードや暗証番号を教えないよう案内しています。資産の場所を伝える一覧と、取引に使う認証情報の管理は分けて考えましょう。楽天証券:パスワード・取引暗証番号の管理
家族に伝えたいのは、まず金融機関の名前、名義、資産の種類、書類の場所、相談先です。本人のアカウントを家族が操作するための手順書にする必要はありません。口座番号などを記録する場合も、誰が見られるかを考えて管理します。
例えば相続の場面では、楽天証券は所定の申込みと書類確認を経て、口座状況を確認するための閲覧専用IDとパスワードを送ると説明しています。本人のログイン情報を使うことを前提にせず、金融機関が用意する手続きを確認します。楽天証券:相続のお手続き
入院時の相談と、亡くなった場合の相続手続きは異なります。状況を伝え、どの確認や書類が必要かを窓口で聞くことが、一覧を用意した後の行動になります。
生活費は、投資資産の残高とは別に伝える
資産全体の残高が分かっても、今月の生活費をどこから払うのかが分からなければ、家計の確認は進みにくくなります。証券口座の評価額と、日々の支払いに使う現金を区別して説明することが大切です。
生活費の項目には、家賃や住宅ローン、公共料金、カード代金など、主な支払いの引落し先と時期を整理します。名義も一緒に確認し、家族それぞれが把握している支払いを照らし合わせます。口座の残高を知るだけでは、これから払う予定の金額までは分かりません。
mochiは個人事業主として、生活費の約1年分を生活防衛資金として残す考え方を紹介しています。この金額はmochiの収支に合わせた実例で、全員に同じ額を求めるものではありません。生活防衛資金の必要額と置き場所
家族に伝えるときは、残す現金の目的と、長く使わない前提の投資資金を分けると説明しやすくなります。同時に、現金がある場所を知ることと、その人が自由に使えることは別です。家族の生活に必要な支払いをどう続けるかは、名義や金融機関の手続きも含めて確認しましょう。
一覧の存在と更新日まで共有する
せっかく整理しても、家族が一覧の存在を知らなければ見つけられません。「ここに金融機関と書類の場所を書いてある」と、保管場所から伝えることが最初の一歩になります。
紙にまとめる場合は見つけやすさと保管の安全性を、デジタルの場合は必要な人が正当な方法で参照できるかを考えます。誰でもアクセスできる公開リンクなどに、個人の資産情報を置く必要はありません。
最初から全情報を埋めようとせず、金融機関・名義・連絡先・書類・生活費を一つずつ整理します。口座を変更したり、主な支払い先が変わったりしたら、一覧も見直します。年末の家計整理と一緒に、一覧の確認日を決めておく方法もあります。
家族に見てもらうときは、「この一覧ならどこへ相談するか分かる?」と確認してみてください。投資の仕組みをすべて覚えてもらうことより、必要な情報にたどり着けることを目標にすると、伝える内容を絞れます。
mochi
mochiは生活費の約1年分を生活防衛資金として残す考え方だよ。投資の評価額だけでなく、生活費として残す現金の目的も伝えたいね。
家族への資産情報の引継ぎに関するよくある質問
残高が毎日変わるなら、一覧も毎日更新する?
毎日の評価額を追いかける一覧にしなくても大丈夫です。まず資産の場所と種類が分かるようにし、残高を記録するなら確認日を添えます。正確な現状を調べる場合は、最新の資料や金融機関の案内に従って確認します。
家族が投資に興味を持っていなくても、何を伝えればよい?
金融機関の名前、名義、相談先、書類の場所、生活費の支払い先から伝えられます。商品を選んだ詳しい理由は、その後に必要な範囲で説明すればよいと考えます。家族の関心や知識に合わせ、一覧を見て分からない箇所を聞く方法もあります。
一覧を書けば、家族が払戻しや売却をできる?
一覧を作ることだけで、取引や払戻しの権限が得られるわけではありません。本人の状態や手続きの種類によって確認方法が異なるため、金融機関へ相談します。本人の代わりにログインして操作することを前提にしないようにしましょう。
まとめ:信頼して任せてもらうから、情報への入口も考える
家族への資産情報の引継ぎは、まず口座・連絡先・生活費を整理するところから考えられます。金融機関と名義、書類の場所、相談先が分かれば、必要な確認を始める手がかりになります。
mochiは、投資への興味が違っても、妻に提案を信頼してもらえていると感じています。その関係を大切にするうえでも、自分だけが分かる状態にせず、家族へ何を伝えるかを考えておきたいです。
まずは「どこにあるか」「誰へ相談するか」「日々の支払いは何か」の3項目。認証情報や取引権限と区別しながら、家庭に合う方法で整理してみてください。
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。投資は自己責任でお願いします。