※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終的な判断はご自身の責任で行ってください。情報は2026年8月時点のものです。
【この記事の結論】
- 以前、銀行窓口で保険商品を勧められたが、既に加入していた変額保険(ソニー生命)の方が条件が良く断った
- NISA口座は仕事の付き合いで地銀に開設したが、その後解約し、楽天証券で口座を作り直してオルカン投資を開始
- 銀行窓口で勧められる商品は信託報酬が高めの傾向があり、ネット証券の低コスト商品との差は長期で見ると無視できない
投資・お金の勉強をどこから始めるか迷っている方はこちら →投資初心者ロードマップ|マネー塾でまず読むべき記事
銀行の窓口で、投資信託や保険を勧められた経験がある方は多いのではないでしょうか。私自身も過去に何度か経験があります。この記事では、実際に勧められた商品をどう判断したか、そしてなぜ最終的に銀行からネット証券へ乗り換えたのかを紹介します。
保険商品を勧められた経験
以前、銀行の窓口で保険絡みの商品を勧められたことがあります。話を聞いてみると悪い提案ではありませんでしたが、既に加入していたソニー生命の変額保険の方が、自分にとって条件が良いと判断し、その場では契約せずに断りました。窓口で勧められた商品をその場ですぐに決めず、既に持っている商品と比較する、という判断の仕方はこのときの経験から身についたものです。
mochi
窓口で勧められても、その場ですぐには決めないんだよね。一度持ち帰って比較する習慣がついたよ。
地銀でNISA口座を作った経緯
NISA口座については、少し違う経緯があります。仕事の付き合いがあった地方銀行で、口座を作ったことがきっかけでNISA口座も開設しました。投資の中身を深く比較検討して選んだわけではなく、あくまで人間関係の延長での開設でした。
その後、投資について自分なりに勉強するようになり、ネット証券の方が低コストな商品を扱っていることを知りました。地銀のNISA口座は解約し、楽天証券で改めてNISA口座を開設し直して、オルカン(eMAXIS Slim 全世界株式)での積立を始めています。
mochi
地銀で作ったNISA口座を乗り換えたのも、今思えば大きな決断だったなって思うよ。
銀行窓口で勧められる商品の傾向
銀行窓口では、毎月分配型のファンドや、信託報酬が比較的高めの商品が勧められる傾向があると言われています。信託報酬の相場感については以前の記事でも整理していますが、目安として銀行窓口で勧められることの多いアクティブ型ファンドは1.0〜2.0%程度、私が保有しているオルカンのようなインデックスファンドは0.1%を下回る水準のものも珍しくありません。
信託報酬の差を試算してみる
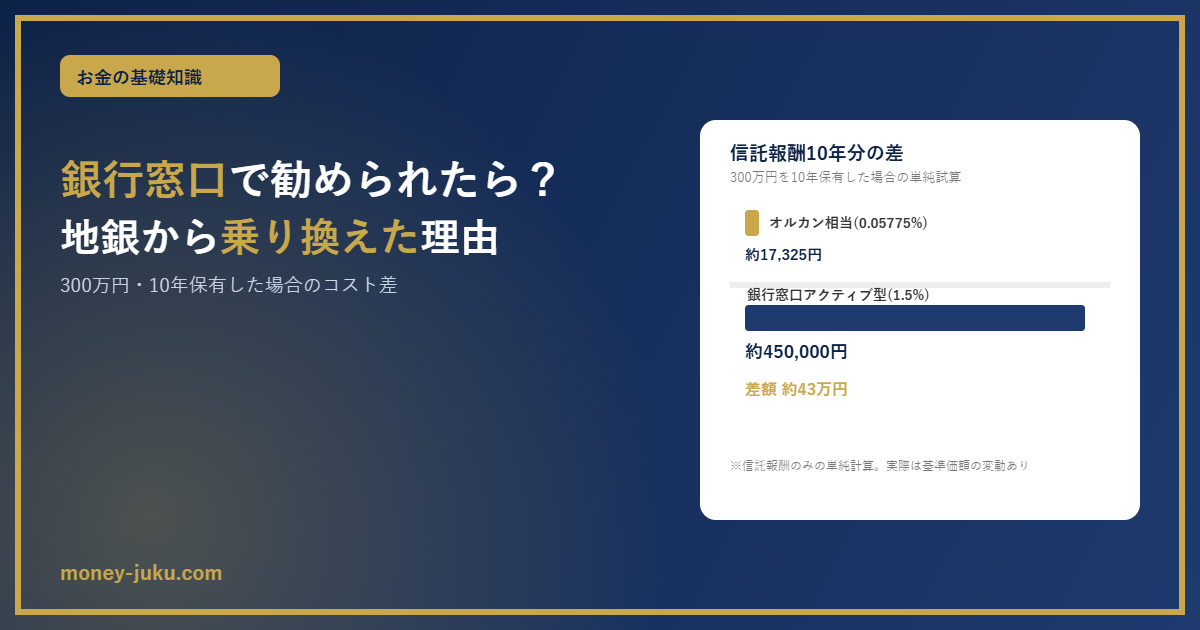
具体的にどれくらいの差になるか、簡単な試算をしてみます。仮に300万円を10年間保有し続けた場合、信託報酬以外の条件(基準価額の値動き等)を考慮せず、信託報酬だけを単純計算すると、次のような差になります。
- 信託報酬0.05775%(オルカン相当)の場合:300万円×0.05775%×10年 ≒ 約17,325円
- 信託報酬1.5%(銀行窓口で勧められやすいアクティブ型の一例)の場合:300万円×1.5%×10年 ≒ 約450,000円
この試算は、資産額が一定のまま変わらないという単純化した前提での概算であり、実際には基準価額の変動や複利効果によって数字は変わります。ただ、同じ300万円を同じ期間保有するだけでも、信託報酬の水準だけでこれだけの差が生まれる可能性がある、という目安にはなります。
窓口の対面サービスに価値がないわけではない
銀行窓口を否定するつもりはありません。対面で相談できる安心感や、分からないことをその場で質問できる点には価値があります。ただ、その場で契約を決めず、他の選択肢(特にネット証券の同種の商品)と比較する時間を取る、という一手間は、後から振り返っても有効だったと感じています。
まとめ
- 銀行窓口で保険商品を勧められた際は、既に持っている商品と比較して判断
- NISA口座は仕事の付き合いで地銀に開設したが、その後楽天証券に乗り換えてオルカン投資を開始
- 銀行窓口で勧められる商品は信託報酬が高めの傾向があり、300万円・10年の単純試算でも数十万円単位の差になり得る
- 対面サービスの価値を否定するものではないが、その場で決めず比較する時間を取ることをおすすめしたい
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。最終的な判断はご自身の責任でお願いします。
コメント