※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終的な判断はご自身の責任で行ってください。情報は2026年8月時点のものです。
【この記事の結論】
- iDeCoの運用商品は「元本確保型」と「投資信託(元本変動型)」に大別される
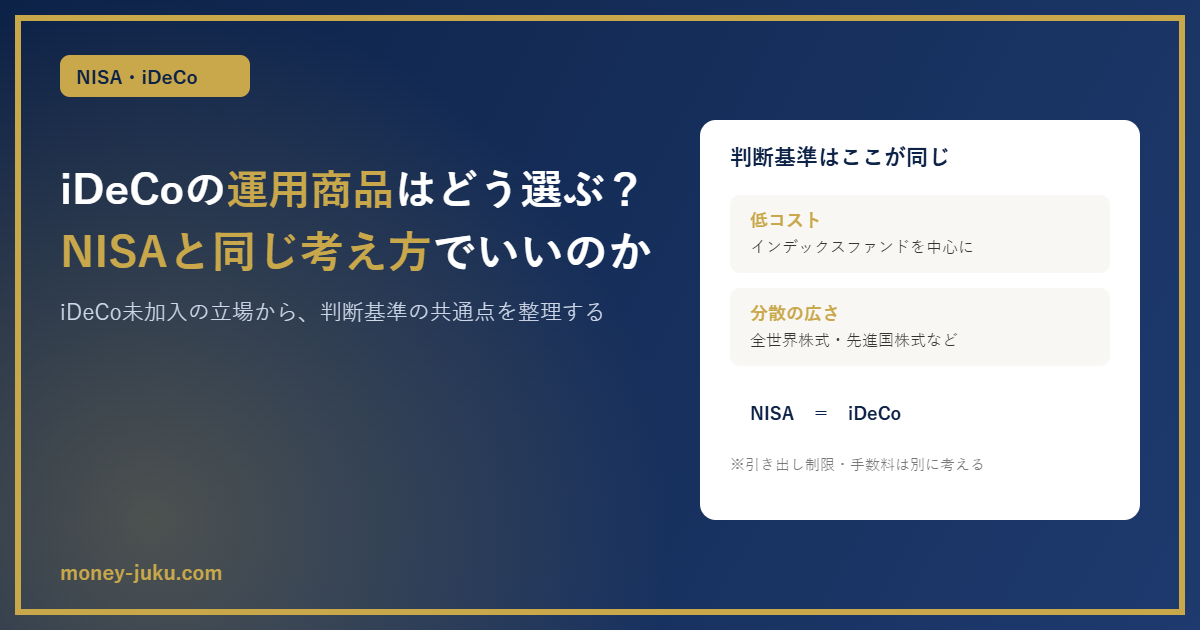
- 投資信託を選ぶ場合、低コストのインデックスファンドを中心に考えるという基本的な判断軸は、NISAと変わらない
- ただしiDeCoには「原則60歳まで引き出せない」「口座管理手数料が毎月かかる」というNISAにはない制約があり、この点は別に考える必要がある
投資・お金の勉強をどこから始めるか迷っている方はこちら →投資初心者ロードマップ|マネー塾でまず読むべき記事
iDeCoに加入すると、最初に運用商品を選ぶ必要があります。元本確保型にするか、投資信託にするか。投資信託ならどれを選ぶか。私自身はiDeCoに加入していないが、NISAで投資信託を選んできた基準が、iDeCoにもそのまま使えるのかを整理してみます。

mochi
私はまだiDeCoをやっていないから、これはあくまで制度を見た上での整理だよ。実体験としては語れない前提で読んでね。
前提:私自身はiDeCoに加入していない
先に断っておくと、私自身はiDeCoに加入していません。この記事は、実際にiDeCoを運用した経験をもとにしたものではなく、制度の仕組みと、自分がNISAで投資信託を選ぶときに使っている判断基準を照らし合わせて整理したものです。iDeCoならではの制約に関わる部分は、実体験として語れない前提で読んでほしいです。
iDeCoの運用商品は2種類に分かれる
iDeCoで選べる運用商品は、大きく「元本確保型」と「投資信託(元本変動型)」に分かれます。元本確保型は定期預金や保険商品が該当し、満期まで保有すれば元本が保証される代わりに、金利は低い水準にとどまります。投資信託は元本が保証されない代わりに、長期的なリターンを期待できます。
iDeCoは運用益が非課税になる制度なので、そのメリットを活かすなら、ある程度のリターンが見込める投資信託を組み入れることが選択肢になります。この整理自体は、多くの解説記事で共通している内容です。
NISAと同じ判断基準は使えるのか
投資信託を選ぶとなったとき、判断基準はNISAの場合とそう変わらないと考えています。私がNISAでオルカン(eMAXIS Slim 全世界株式)を選んでいる理由は、低コスト(信託報酬0.05775%)かつ幅広く分散されているという点にあります。この「コストの低さ」と「分散の広さ」という2つの基準は、iDeCoの投資信託を選ぶ場合にもそのまま当てはまる考え方のはずです。
mochi
低コストのもので選ぶっていう考え方は、NISAでもiDeCoでも変わらないんだよね。オルカンを選んでる理由と同じ感覚だよ。
iDeCoのラインアップはNISAで買えるものと商品名が異なることが多いが、同じような性質(全世界株式や先進国株式のインデックスファンドで、信託報酬が低いもの)を探すという考え方自体は転用できます。
iDeCoならではの制約は別に考える必要がある
一方で、NISAにはない制約もいくつかあります。ひとつは、原則60歳まで資産を引き出せないという点です。NISAはいつでも売却・引き出しができるが、iDeCoは老後資金づくりを目的にした制度のため、途中で必要になっても使えません。
もうひとつは、口座管理手数料が毎月かかるという点です。運用商品を元本確保型だけにしていると、低金利下では手数料負けしてしまう可能性がある、という指摘もよく見かけます。この2点は、NISAの感覚だけで判断すると見落としやすい部分だと感じます。
まだ加入していない立場からの整理
繰り返しになるが、これはiDeCoに加入していない立場からの整理であり、実際に運用してみて感じたことではありません。商品選びの基本的な考え方はNISAと共通する部分が多いと考えているが、60歳まで引き出せないという制約を踏まえて、どのくらいの割合を投資信託に振り分けるかは、また別の判断になります。この点は、実際に加入するタイミングで改めて考える必要がありそうです。
まとめ
- iDeCoの運用商品は「元本確保型」と「投資信託」に大別される
- 投資信託を選ぶ際の「低コスト」「分散の広さ」という判断基準は、NISAの考え方がそのまま使える
- 「原則60歳まで引き出せない」「口座管理手数料が毎月かかる」というiDeCoならではの制約は、NISAとは別に考える必要がある
- この記事はiDeCo未加入の立場からの整理であり、実体験に基づくものではない
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。最終的な判断はご自身の責任でお願いします。
コメント