※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終的な判断はご自身の責任で行ってください。情報は2026年7月時点のものです。
【この記事の結論】
- 教育資金は「使う時期が決まっているお金」。だからこそ、全額を投資に回すのは向いていない
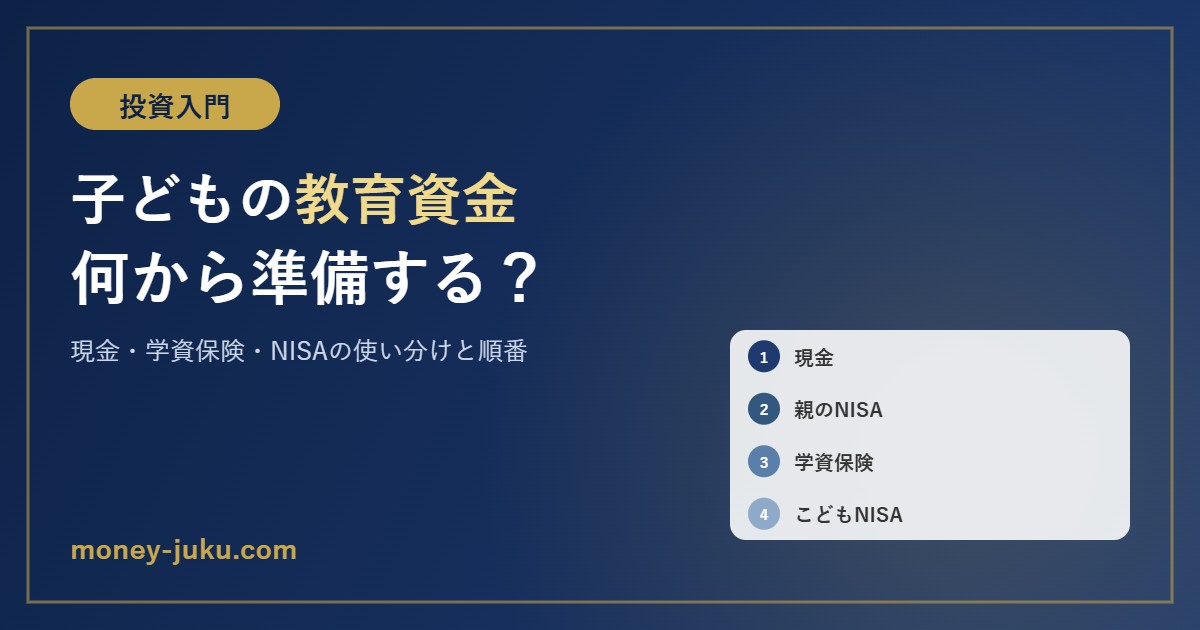
- 現金・学資保険・NISAは「どれか1つを選ぶ」ものではなく、役割で分けるもの。決め方は選択より順番
- こどもNISAの申込受付は開始済み、取引は2027年1月以降。親のNISAとの選択は名義・使う時期・払い出し条件で判断
投資・お金の勉強をどこから始めるか迷っている方はこちら →投資初心者ロードマップ|マネー塾でまず読むべき記事
子どもの教育資金の準備方法を調べると、たいてい「学資保険とNISA、どっちがいい?」という比較にたどり着きます。ただ、実際に迷うところはそこではないことが多いです。本当に決めたいのは、どの手段を使うかよりも、限られた家計のお金をどの順番でどこに置くか。この記事では、現金・学資保険・親のNISA・こどもNISAの4つを役割で整理して、迷ったときの順番までまとめます。
mochi
教育資金って「増やす」より先に「使う時期が決まってる」ことから考えるのがコツなんだよね。ここを外すと手段選びも迷子になっちゃう。
この記事を読めば、自分の家庭ではどこから手をつければいいかがはっきりし、比較記事を読み比べても迷わなくなります。
教育資金の一番の特徴は「使う時期が決まっている」こと
老後資金との一番の違いはここです。老後資金は多少ずれても調整できますが、教育資金は入学の時期にお金が要ります。相場が下がっている年でも、待ってはもらえません。
つまり、教育資金の準備で最初に考えるべきは利回りではなく、必要な時期に必要な額が用意できているかどうかです。ここを押さえておくと、手段の選び方はぐっとシンプルになります。使う時期が近いお金ほど値動きのないところに置き、使う時期が遠いお金ほど運用に回せる、という整理です。
4つの選択肢を「役割」で整理する
どれが優れているかではなく、それぞれ何が得意なのかで見ていきます。
①現金・預貯金:数年以内に使う分の置き場所
増えませんが、減りません。そして必要なときにすぐ使えます。直近で使う教育費や、入学時にまとまって出ていくお金は、ここに置いておくのが基本です。地味に見えますが、教育資金の土台はこの部分です。
②学資保険:強制力と保障が価値
学資保険の本質は運用商品というより、続ける仕組みと万一への備えです。保険料が自動で引き落とされるので途中でやめにくく、契約者に万一のことがあった場合に以後の保険料が免除される仕組みを備えた商品もあります。受取額があらかじめ決まっているため、計画も立てやすいです。
一方で、その仕組みや保障の分のコストは当然かかりますし、途中解約すると払った額を下回ることがあります。mochi自身も変額保険という保険で運用するタイプの商品を経験してきましたが、そこで感じたのは、保険は「増やす道具」として見ると割高に感じ、「続ける仕組み」や「万一の備え」として見ると納得できる、ということでした。何を買っているのかを理解したうえで選べば、悪い選択肢ではありません。
③親の新NISA:いま使える非課税の器
いま時点で使える非課税制度は、親自身の新NISAです。生涯投資枠1,800万円のうち枠が余っているなら、教育資金として運用する分もここに入れられます。いつでも引き出せる自由度の高さも、教育資金と相性が良い部分です。
注意したいのは、親の老後資金と混ざって見えなくなることです。同じ口座の中で目的が混在すると、いくらが教育資金なのか分からなくなります。金額をメモしておく、あるいは後述するこどもNISAで口座を分ける、といった工夫が必要になります。
④こどもNISA:2027年1月開始予定の新しい選択肢
楽天証券では2026年10月1日から申込受付が始まり、口座開設・取引開始は2027年1月以降です。2026年10月7日に公式案内を確認した制度の要点は次のとおりです。金融機関ごとの受付方法も確認してください。
- 対象は口座を開設する年の1月1日時点で17歳以下の国内居住者
- 年間の投資枠は60万円、未成年の間の非課税保有限度額は取得額で600万円
- 投資対象はつみたて投資枠と同様の投資信託
- 12歳である年以後は、子どもの同意を得た教育資金等の条件と届出を満たして払い出しが可能
- 18歳到達後は成人のNISAへ移行し、600万円分は生涯投資枠1,800万円に引き継がれる
原則として、3月31日時点で18歳である年の前年12月31日まで払い出しが制限されます。12歳以降も親が自由に引き出せる制度ではありません。また、通常のNISAのような年単位の金融機関変更はできず、制限期間内の口座解約は過去の利益への課税につながります。ジュニアNISAからの自動移行もありません。楽天証券の取引・払い出しルールで条件を確認してください。
迷ったときの順番
選択肢の性格が分かったら、あとは順番です。家計の状況によって前後しますが、基本の並びはこうなります。
- 1. 生活防衛資金を確保する:教育資金より前の土台。ここが空のまま投資に回すと、下落局面で売る羽目になる
- 2. 数年以内に使う教育費を現金で用意する:値動きのないところに置く
- 3. 長く置けるお金の目的と名義を決める:親の将来資金にも使うか、子どもの資産として分けるか
- 4. 続ける自信がない・保障もほしいなら学資保険を検討する:仕組みにお金を払う判断
- 5. 親のNISA・こどもNISAを選ぶ:枠の空きだけでなく払い出し条件と使う時期から判断
ポイントは1と2です。ここを飛ばして運用の話から始めると、相場が下がったときに一番困る形になります。土台については生活防衛資金の記事で詳しく解説しています。
こどもNISA開始まで、今どうする?
投資開始は2027年1月以降ですが、申込準備は今からできます。入金を急ぐ前に、必要額・使う時期・誰の名義で管理するかを整理しておきましょう。
近い教育費は現金で確保し、長期で置ける分について親のNISAとこどもNISAを比較します。家計全体でも使う可能性があるなら親名義、子どものためのお金として分けるなら子ども名義を検討する考え方です。親の枠が余っていることだけで、全家庭の順序は決まりません。金融機関や必要書類、購入する投資信託の費用も確認しておきましょう。
なお、NISA枠の使い方そのものでもったいない状態になっていないかは、新NISAの「もったいない使い方」の記事で確認できます。
mochi
新しい制度でも、生活費と近い教育費を守る土台は大切だよ。その上で、誰のお金として、いつ使いたいかを考えて選ぼう。
よくある質問
Q. 学資保険とNISA、結局どちらがいいのですか?
目的が違うので、どちらが上とは言えません。確実性と続ける仕組みを買うのが学資保険、非課税で運用しながら自由度も持たせるのがNISAです。両方使う家庭も珍しくありません。判断の分かれ目は「自分で積立を続けられるか」と「値動きに耐えられるか」の2点です。
Q. 教育資金をすべてオルカンなどの投資信託で準備してもいいですか?
おすすめしません。使う時期が決まっているお金なので、その時期に下落していると困ります。入学までの期間が長いうちは運用の比率を高めにして、近づくにつれて現金に移していく、という考え方が現実的です。取り崩す局面の考え方は出口戦略の記事が参考になります。
Q. こどもNISAは、始まったらすぐ使うべきですか?
そうとは限りません。生活防衛資金と近い教育費を確保してから、名義と使う時期を考えます。子どものための長期資金が家計から独立しているなら、親の枠が余っていてもこどもNISAを検討する理由はあります。一方、親の老後資金や家計支出にも使う可能性があるお金は親名義で管理する考え方もあります。
まとめ:手段選びより、順番
- 教育資金は使う時期が決まっているお金。全額を投資に回す前提で考えない
- 現金は近い出費の置き場所、学資保険は続ける仕組みと保障、NISAは非課税と自由度という役割分担
- 生活防衛資金と近い教育費を先に確保、その後は保障の必要性・名義・使う時期に合わせて手段を選ぶ
- こどもNISAは申込受付開始済み、取引は2027年1月以降。年60万円・取得額600万円・払い出しには条件あり
- 申込前に必要額・使う時期・口座の名義・払い出し条件を確認
教育資金の準備は、いい商品を見つけた人が勝つゲームではありません。土台から順に埋めていけば、どの家庭でも形になります。まずは生活防衛資金と、直近で使う分の現金から確認してみてくださいね。
mochi
完璧な正解を探すより、順番どおりに一つずつ。それが結局いちばん早いよ。
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。最終的な判断はご自身の責任でお願いします。
コメント