NISA・iDeCo

投資入門

新NISAの「もったいない使い方」5選|非課税メリットの取りこぼしに注意

新NISAの失敗は大損だけではありません。損をしていなくても非課税メリットを取りこぼす「もったいない使い方」を5つ紹介。配当金の受取方式・枠の使い順など、今から直せる見直しポイントをまとめました。
投資入門
新NISAで5,000万円は何年で届く?オルカン年初一括のリアル

新NISAで5,000万円は何年で届く?生涯投資枠1,800万円を前提に、年初一括・毎月積立など入れ方別の到達年数を月複利でシミュレーション。5,000万円の中身は6割以上が運用益です。
NISA・iDeCo

50代からの新NISA、今から始めても間に合う理由|貯蓄額の実態と注意点

50代の金融資産の中央値は2人以上世帯で700万円、NISA平均積立額は月約5.9万円。退職までの期間と退職後の運用期間を合わせれば、50代からの新NISAは十分間に合います。配分の見直し方やiDeCoとの併用も解説します。
NISA・iDeCo

iDeCoの節税効果はいくら?掛金上限と節税額シミュレーション【2026年最新】

iDeCoの掛金は全額所得控除になり、節税額は掛金と税率次第で年間数万円に。2024年12月改正後の最新の掛金上限(職業別)と、課税所得別の節税シミュレーション、60歳まで引き出せない注意点を解説します。
投資入門

月10万円の積立は現実的?NISAで実践している人の共通点とリスク

NISAの平均積立額は月5〜6万円ほどで、月10万円は主に年収1,000万円以上の層に多い金額です。続けられる人の共通点、金額が大きいことのリスク、自分に合った積立額の選び方をmochiの視点も交えて解説します。
投資入門

新NISAで1,000万円貯めるには?毎月いくら×何年かをシミュレーション

※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨または否定するものではありません。投資には元本割れ等のリスクがあり、最終...
NISA・iDeCo

年初一括派のNISA金融機関変更|2027年分の期限と4手順

年初一括を選ぶmochiの視点で、2027年分のNISA金融機関変更を整理。制度上の期限と各社の締切、通知書と申込みの4手順、保有商品・翌年の積立設定・仮開設の注意点を解説します。
NISA・iDeCo

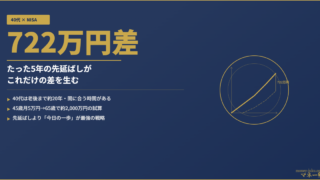
40代の新NISA、5年の差が722万円|今から始めても間に合う理由をmochiが解説

40代から新NISAを始めるのは遅い?いいえ、今からでも十分間に合います。45歳から月5万円で約2000万円を作れる一方、わずか5年の先延ばしは約722万円の差に。40代こそ今すぐ始めるべき理由を、グラフと40代現役のmochiの視点で解説します。
NISA・iDeCo

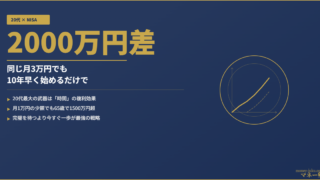
20代から新NISAを始めると差がつく理由|同じ月3万円でも10年早いと2000万円差【グラフで解説】

20代から新NISAを始めると、同じ月3万円でも10年遅れるより約2000万円も差がつきます。なぜ早く始めるほど有利なのか、少額でも十分に育つ理由を、グラフとmochiの実体験を交えてわかりやすく解説します。
NISA・iDeCo

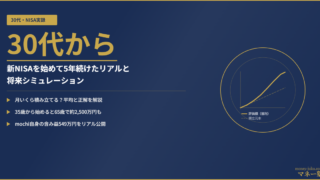
30代で新NISA(旧NISA)を始めた話|月いくら積み立てる?5年続けたmochiのリアルと将来シミュレーション

30代から新NISAを始めるのは遅い?月いくら積み立てる?mochiが30代で旧NISAを始めて続けたリアルな実績と、35歳から始めた場合の将来シミュレーションをグラフでわかりやすく解説します。
タイトルとURLをコピーしました