※本サイトで紹介している商品・サービス等の外部リンクには、アフィリエイト広告が含まれる場合があります。本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任で行ってください。情報は2026年10月時点のものです。
【この記事の結論】
- 固定期間の終了は、借入先への相談と他行の借り換えを比較する機会
- 私は他行の具体的な試算を用意して相談し、借入先の銀行で追加借入を伴う手続きを選択
- 通期の金利優遇は「引下げ幅が続く」という意味で、金利1.225%が完済まで固定されるわけではない
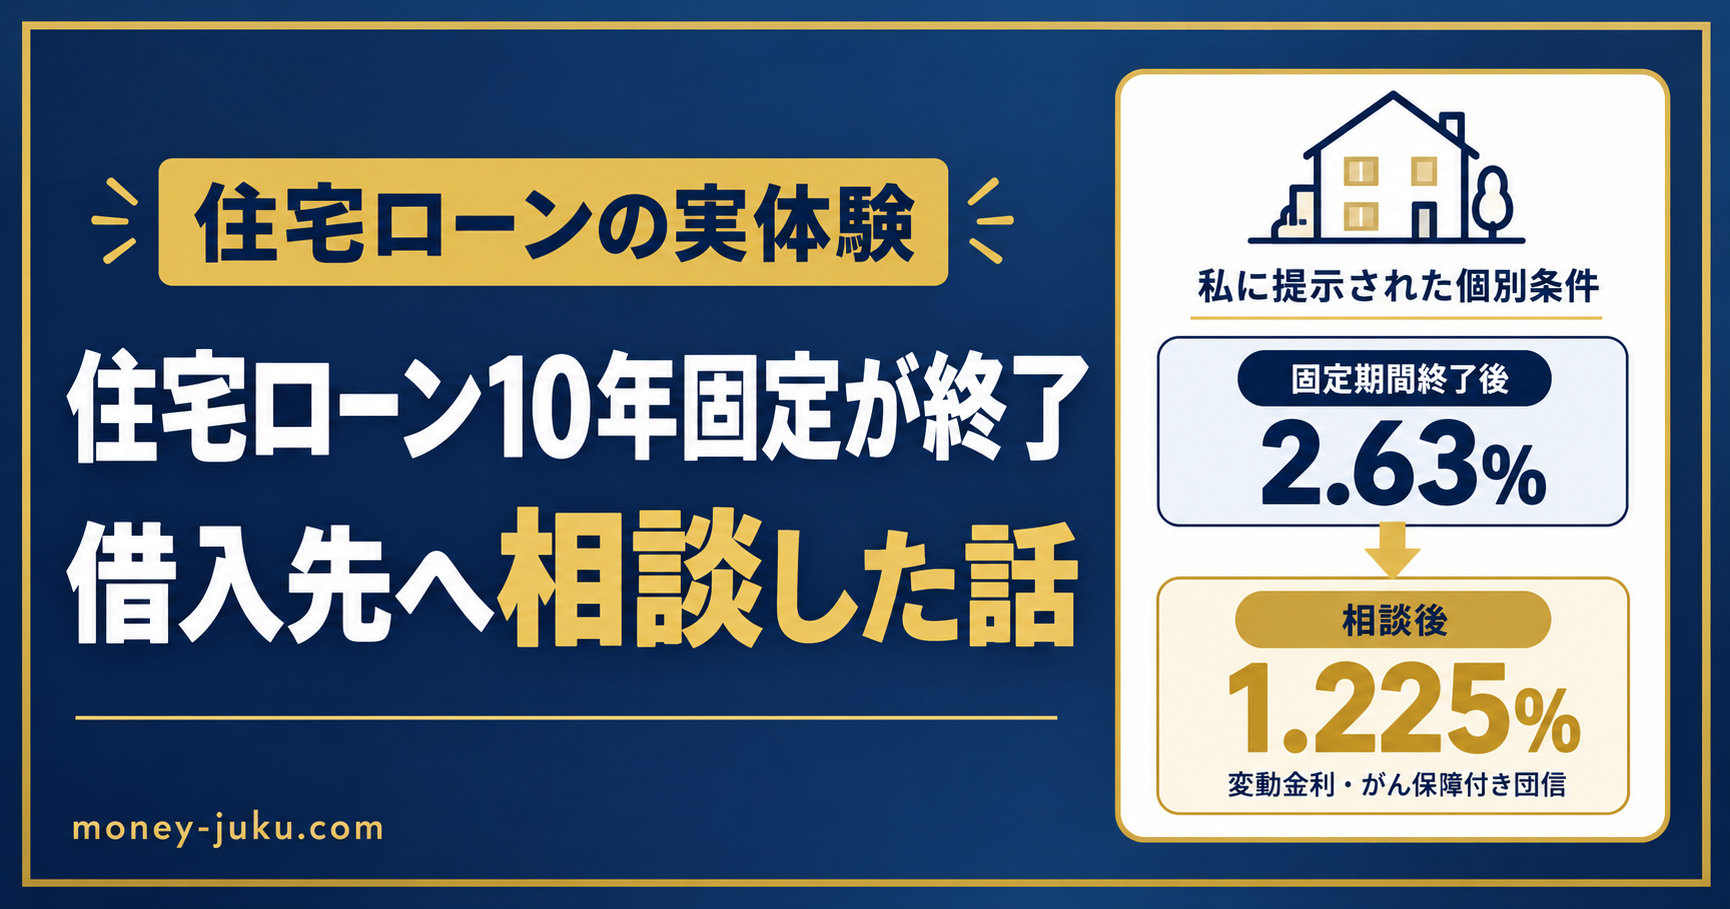
2016年に中古マンションを購入し、住宅ローンは10年固定で借りました。その固定期間が終わり、変動金利に切り替わった後の金利は2.63%。それまでと同じ感覚で返し続けるには、負担が大きくなる節目でした。
そこで、他行へ借り換えた場合の試算を用意し、借入先の銀行にも相談しました。結果として選んだのは、借入先の銀行で追加借入を伴う手続きを行い、がん保障付き団信を付けた変動金利1.225%で借りる方法です。
今回は、金利を下げてもらえた結果だけでなく、何を比べて借入先の銀行に残ることを決めたのかを書きます。掲載する金利や手続きは、私に提示された個別条件です。現在申し込める一般向けの金利を示すものではありません。
mochi
固定期間が終わるときは、次の金利だけでなく優遇条件も確認しておきたいね。mochiは他行の試算を用意して、今の銀行にも相談したよ。
10年固定の終了で、金利と優遇条件を見直すことになった
住宅ローンを借りたときは、当初10年間の固定金利を選びました。このタイプで確認したいのは、固定期間中の金利に加え、期間終了後に何が変わるかです。変動金利へ移った場合の適用金利と、どのくらいの優遇を受けられるかを分けて見る必要があります。
私の場合は、固定期間終了後に変動金利へ移り、適用金利が2.63%になりました。住宅ローン控除も10年間で終了し、返済について改めて考えるタイミングが重なりました。控除の経験は、住宅ローン控除が終わって気づいたことにまとめています。
固定期間の終了後の扱いは、自分の契約で確認する必要があります。私の場合は、固定期間が終わった後に変動金利へ切り替わりました。当初の金利がそのまま続くと考えず、終了後の金利や優遇条件を見ることが大切です。
先に他行の試算を用意してから、借入先の銀行へ相談した
相談の前に用意したのは、住信SBIネット銀行へ借り換えた場合の具体的な試算です。当時は金利0.95%を前提に、現在の借入れを続ける場合より総額が約467万円減るという見積もりでした。
この数字は、当時の前提を置いた試算で、これから確実に減る金額ではありません。変動金利は将来変わりますし、借入金額・返済期間・諸費用をどうそろえるかによっても比較は変わります。
それでも、借り換えを現実的な選択肢として考える材料にはなりました。「金利を下げてほしい」という希望だけでなく、別の銀行へ移った場合にどうなるかを具体的に用意して、借入先の銀行の担当者へ相談しました。
他行へ移ることも、本気で検討していました。比較できる選択肢を用意したことで、借入先の銀行に残る場合の条件も具体的に確認する流れになりました。
現在の契約内容と他行の金利・費用の見積もりをそろえることは、自分の借入れについて具体的な相談を始める準備になります。最終的に他行へ移るかどうかは、その後に決めることです。
実際には、追加借入を伴う銀行提案の手続きだった
今回の変更は、元の契約の金利だけをそのまま書き換えるものではありませんでした。銀行から提案された、50万円の追加借入を伴う手続きで、実質的に借り換える形です。
変更後の借入額は2,460万円で、追加借入と諸費用を含んでいます。そのため、元の残高と変更後の金利だけを使って、返済総額がいくら減ったかを単純に計算することはできません。
私に提示された主な条件は、次のとおりでした。
| 項目 | 今回の私の条件 |
|---|---|
| 変更後の金利 | 変動金利1.225%、がん保障付き団信あり |
| 金利の優遇幅 | 基準金利から年▲2.50% |
| 優遇が続く条件 | 変動金利を続ける限り、完済まで優遇幅を維持 |
| 手続き | 50万円の追加借入を伴う銀行からの個別提案 |
| その他 | 付帯取引の条件や、抵当権設定登記の手続きもあり |
これは、誰でも同じ手続きや金利を使えるという紹介ではありません。追加借入がある場合は、資金の使い道、元本の増加、手数料、返済条件まで確認して判断する必要があります。
また、がん保障付き団信を付けるかどうかは、金利と併せて見る項目です。保障内容や対象となる条件も確認し、保障が異なる見積もりを金利の数字だけで比べないようにします。
通期の優遇が続いても、1.225%の固定金利にはならない
今回、私が重視したのが「変動金利を続ける限り、基準金利から▲2.50%の優遇幅が完済まで続く」という条件です。固定期間終了後に適用金利が上がった経験があったので、引下げ幅が途中で縮むかどうかは大きな確認事項でした。
ただし、優遇幅が続くことと、適用金利が変わらないことは別です。 基準金利が上がれば、同じ幅の優遇を受けていても適用金利は上がります。1.225%で完済まで借りられる契約ではありません。
私の▲2.50%の条件は、変動金利を続ける場合のものです。固定を選び直すときには、その時点の金利と優遇条件を別に確認します。
私が解消できたのは、今回の契約で優遇幅が途中で縮小する不安です。将来の金利上昇という変動金利のリスクまでなくなったわけではありません。
mochi
「通期優遇」と聞いても、金利そのものが固定されるわけではないんだね。mochiも、優遇幅と適用金利を分けて確認したよ。
他行の金利はもっと低かった。それでも借入先の銀行に残った理由
当時の試算では、住信SBIネット銀行へ移る方が、借入先の銀行の新しい条件より総返済額は約68万円安い見積もりでした。金利の数字だけで見れば、他行が有利でした。
それでも借入先の銀行を選んだのは、費用面に加え、他行へ変更する手間と、優遇幅が続く条件を含めて判断したためです。
借入先の銀行でも申込みや書類の手続きはありました。何もしなくてよかったわけではありません。それでも、別の銀行へ変更する負担を避けられ、変動金利を続ける間の優遇条件を確認できたことを評価しました。
特に、固定期間終了後に適用金利が上がった経験から、目先の金利に加えて、その金利がどう決まるのかを確認しました。今回の通期優遇は、基準金利の上昇を防ぐものではありませんが、変動を続ける間の引下げ幅については見通しを立てやすい条件でした。
約68万円という試算の差は、選ぶ際の一つの材料です。金利や費用の前提が変われば差も変わりますし、手続きの負担をどのくらい重く見るかは人によって違います。私の場合は、いちばん低い金利を追うだけでなく、自分が納得して管理できる条件を選びました。
固定期間が終わる前に、そろえておきたい比較材料
これから相談するなら、まず現在の残高、残りの返済期間、固定終了後の適用金利と優遇幅を確認します。次に、他行へ移った場合と現在の銀行で見直した場合を、同じ条件で比較できる見積もりにしてもらいます。
金利だけでなく、手数料、保証料、登記費用、団信の保障、付帯取引の条件も比較に含めます。追加借入があるなら、その金額と使い道も分けて確認します。住宅金融支援機構の返済プラン比較シミュレーションも、諸費用を含む総支払額を比べるための入口になります。
そのうえで「基準金利が上がったらどうなるか」「優遇幅はいつまで続くか」「固定へ変更すると条件が変わるか」を銀行へ確認すれば、目先の金利だけでは見えない違いを整理できます。
繰り上げ返済と投資のどちらを優先するかは、また別の判断です。住宅ローンの繰り上げ返済と投資の考え方と併せて、手元の現金を残しながら考えてみてください。
まとめ
- 私の住宅ローンは10年固定終了後に2.63%となり、他行の具体的な試算を用意して借入先の銀行へ相談
- 金利だけの変更ではなく、追加借入を伴う手続きで、がん保障付き変動金利1.225%へ
- 変動金利を続ける間の通期優遇▲2.50%を評価したが、基準金利が上がれば適用金利も上がる
- 比較では、金利に加えて諸費用・団信・手続きの負担・優遇が続く条件を確認
mochi
今回は金利だけでなく、費用や保障、手続きの負担まで比べて決めたよ。同じ条件が誰にでも出るとは限らないから、自分の契約で確認してみてね。
この記事を書いた人
mochi|大学時代にお金・投資に興味を持ち、ポイ活やFXで挫折。結婚を機に「本気で将来のお金と向き合おう」と一念発起し、変額保険を通じて投資信託と出会う。その後ネット証券で低コストのインデックスファンドと出会い、旧NISAを活用した本格的な長期投資をスタート。現在は新NISAも活用しながら、コツコツ資産形成中。「若い頃の自分に教えてあげたかった」という思いから、初心者にもわかりやすいお金・投資の情報を発信中。
※本記事は情報提供を目的としており、投資を推奨するものではありません。投資は自己責任でお願いします。